AfCRA : l'Afrique peut-elle noter son propre risque sans perdre sa crédibilité ?
Le 7 octobre 2026, à Port-Louis, l'Union africaine lance l'Africa Credit Rating Agency. Derrière l'ambition panafricaine, une question décisive : les marchés utiliseront-ils vraiment ses notes ?
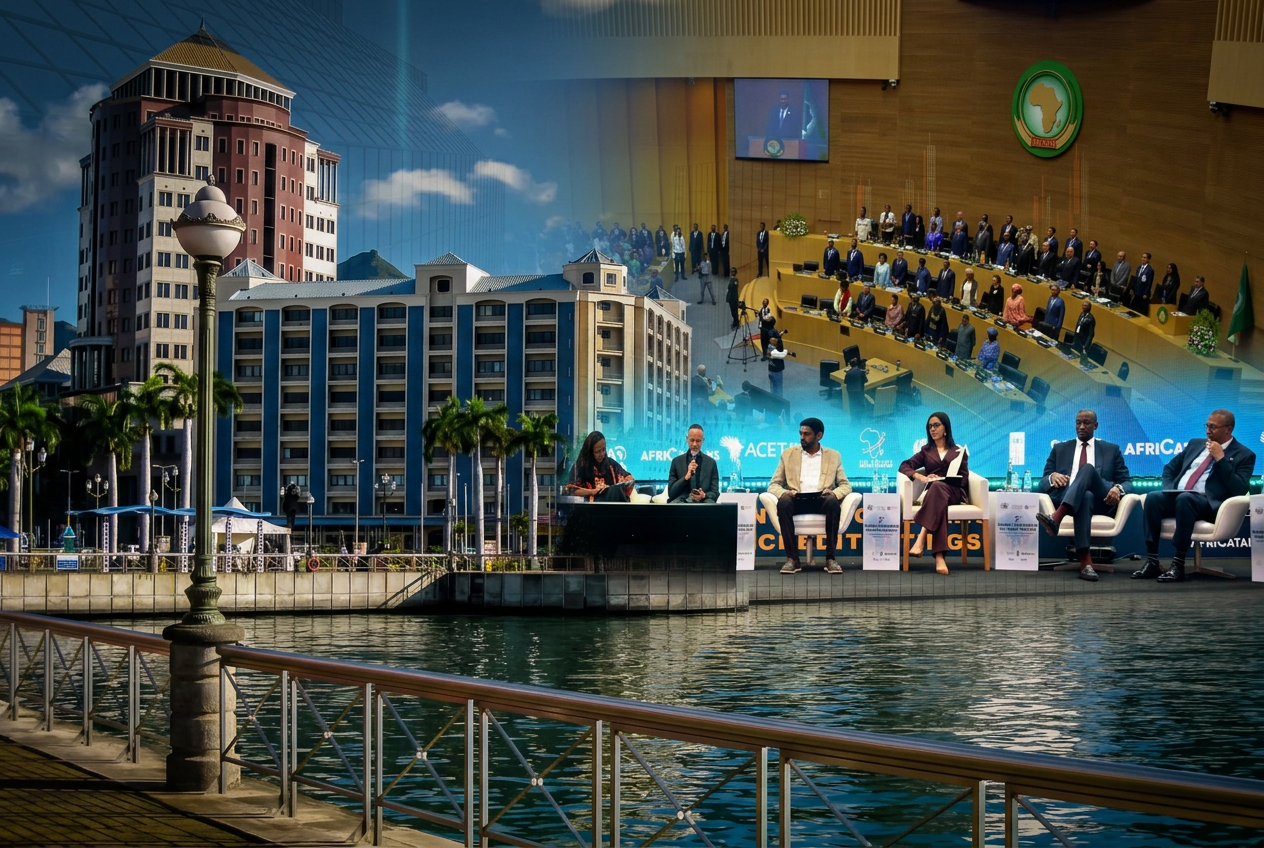
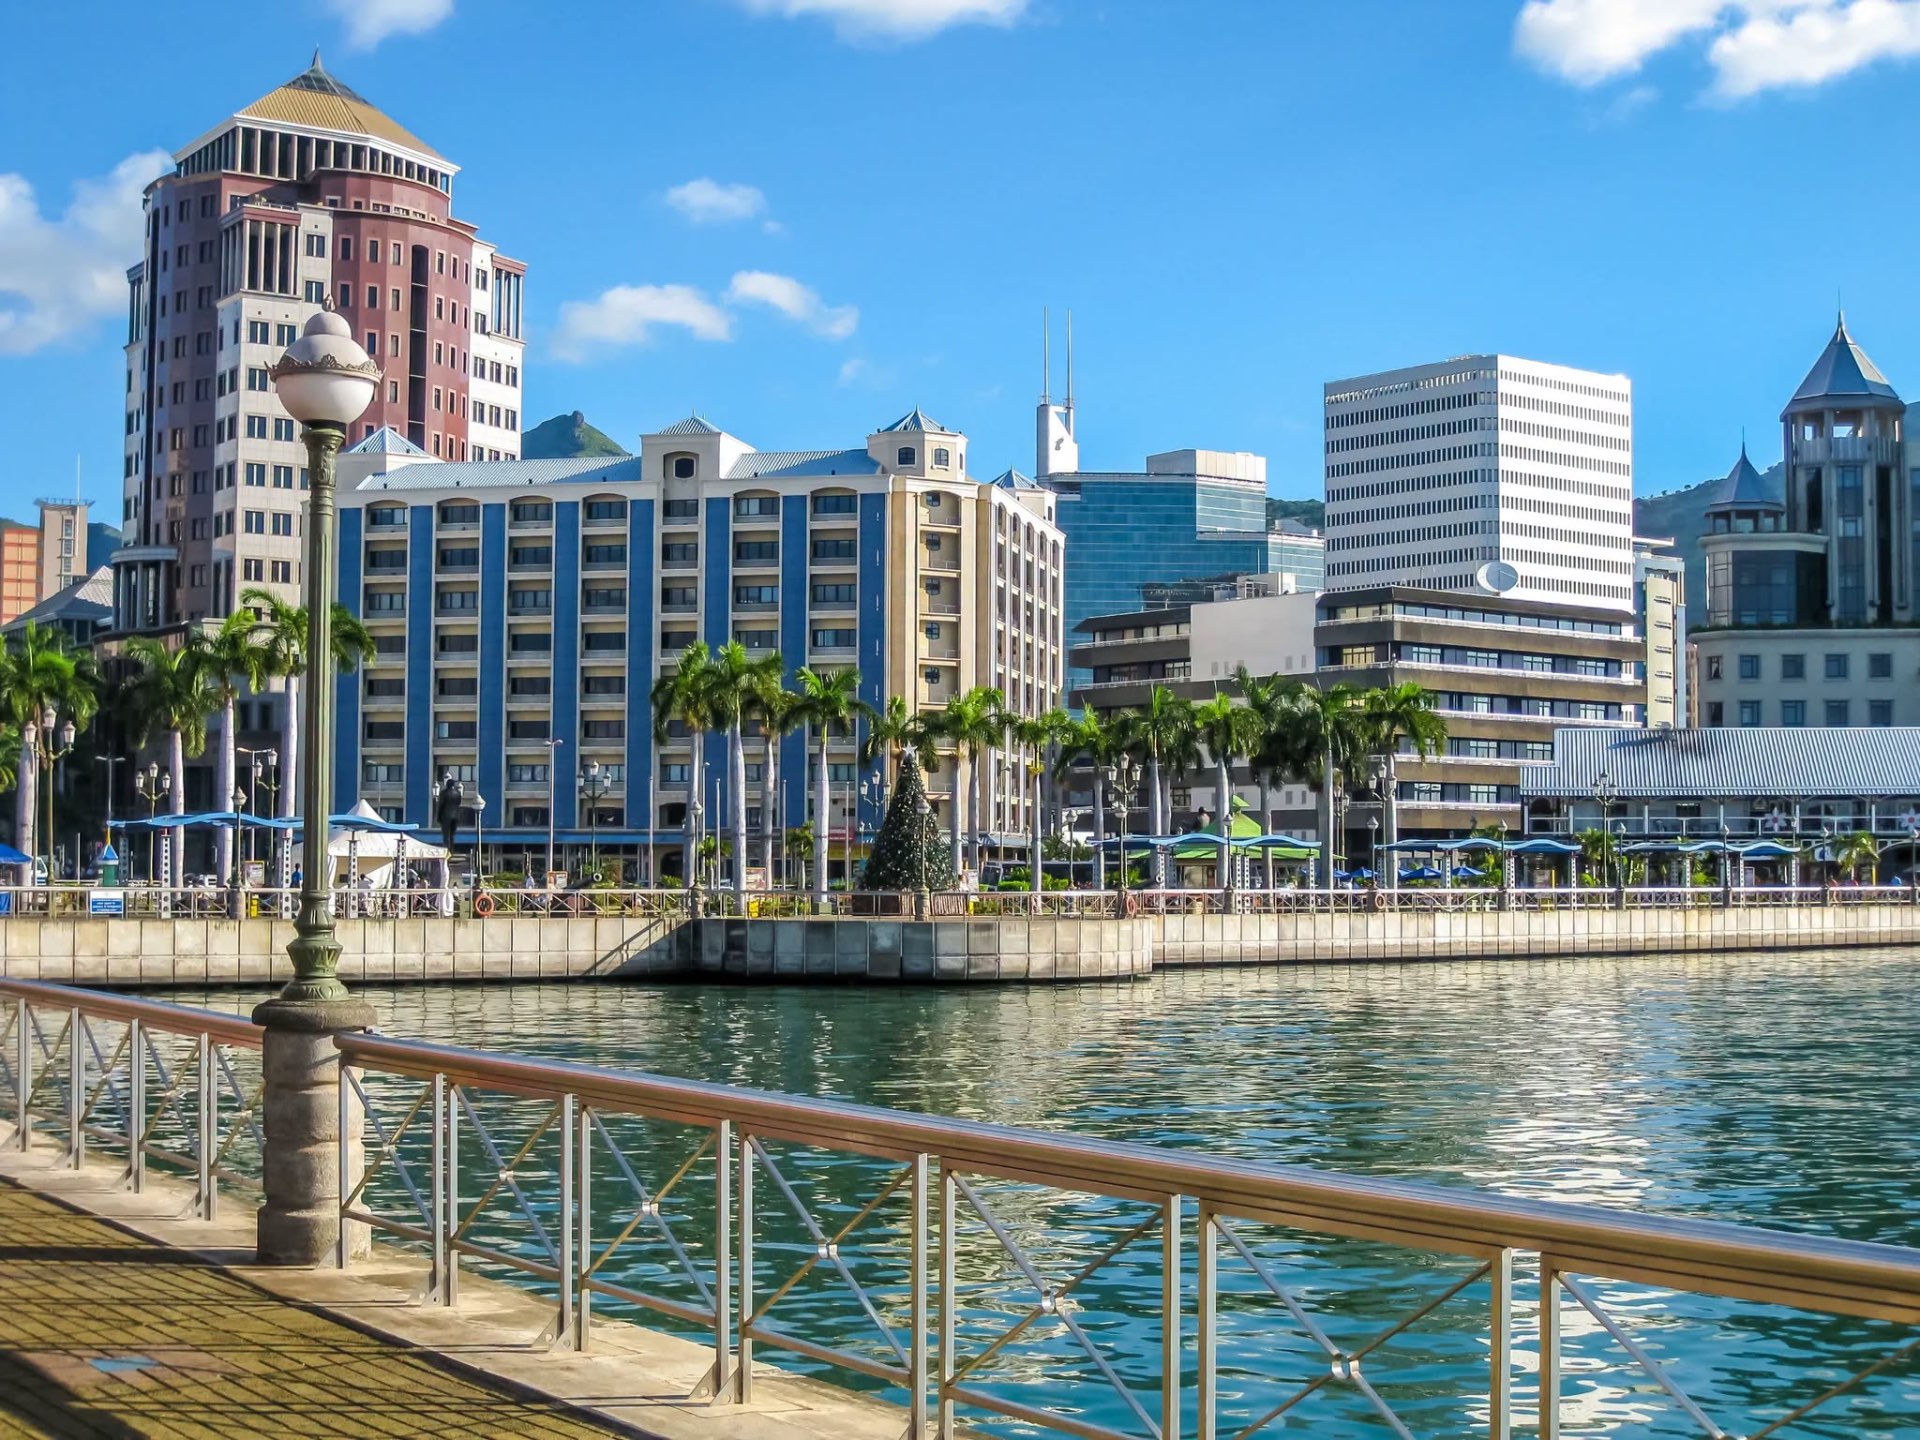
Photo d'illustration · Source : ACTUFIN · Montage éditorial à partir de documents officiels et photos de conférence
PORT-LOUIS. Le 7 octobre 2026, l'Union africaine doit franchir un cap symbolique à Maurice : le lancement officiel de l'Africa Credit Rating Agency, AfCRA, première agence de notation de crédit panafricaine portée à l'échelle continentale. Le projet répond à une conviction désormais largement partagée par les dirigeants africains : les grandes agences internationales surestiment une partie du risque africain, et cette surestimation coûte cher.
Mais entre une ambition politique légitime et une note capable de modifier le prix auquel un État ou une entreprise emprunte sur les marchés, il existe une distance considérable. L'AfCRA ne sera pas jugée sur son origine africaine, mais sur la rigueur de ses méthodologies, l'indépendance de sa gouvernance et la capacité de ses opinions à être utilisées par les investisseurs.
ACTUFIN Data · Le dossier AfCRA
74,5 Md$
Surcoût potentiel estimé par le PNUD en 2023
22
Pays africains jamais notés par les grandes agences
4 crans
Sous-évaluation moyenne évoquée par Standard Bank
7 oct. 2026
Lancement officiel prévu à Port-Louis
Le chiffre qui a tout déclenché : 74,5 milliards de dollars
Le point de départ du débat moderne est le rapport publié en avril 2023 par le Programme des Nations unies pour le développement, consacré au coût des emprunts africains et au rôle des notations souveraines. Selon cette étude, les pays africains pourraient économiser collectivement jusqu'à 74,5 milliards de dollars si les notations de crédit reposaient sur des évaluations moins subjectives.
Le PNUD détaillait ce surcoût en plusieurs composantes, dont 14,2 milliards de dollars de surcoûts d'intérêts sur les dettes domestiques et 30,9 milliards d'opportunités de financement manquées sur ces mêmes dettes. Pour donner l'échelle, ce montant dépasse l'aide totale reçue chaque année par le continent et représente environ 80 % des besoins annuels d'investissement en infrastructures de l'Afrique, estimés à 93 milliards de dollars.
Un continent encore largement hors du radar
Trois données résument la position africaine dans le système mondial de notation. D'abord, sur les 54 pays du continent, 22 n'ont jamais été évalués par les grandes agences et ne disposent d'aucune note souveraine. Ensuite, parmi les pays africains notés, seuls deux étaient classés en catégorie investissement selon l'économiste en chef du PNUD, Raymond Gilpin, l'immense majorité restant en catégorie spéculative. Enfin, les écarts de coût du crédit restent considérables : des taux moyens proches de 4 % dans l'Union européenne, contre près de 7 % en Afrique de l'Ouest, 12 % en Afrique centrale et 14 % en Afrique de l'Est.
Notation et coût du crédit : l'écart africain
| Indicateur | Constat | Lecture ACTUFIN |
|---|---|---|
| Pays sans note souveraine | 22 pays africains jamais évalués par les grandes agences | Une partie du continent reste invisible pour les investisseurs institutionnels |
| Catégorie investissement | Seuls deux pays africains classés investment grade selon le PNUD | La prime de risque devient une contrainte structurelle |
| Afrique de l'Ouest | Taux moyens proches de 7 % | Coût supérieur aux marchés développés malgré des trajectoires économiques différenciées |
| Afrique centrale | Taux moyens proches de 12 % | Risque souverain et profondeur financière se renforcent mutuellement |
| Afrique de l'Est | Taux moyens proches de 14 % | Le financement externe reste très sensible à la perception du risque |
Le directeur général de Standard Bank, Sim Tshabalala, a tenté de quantifier l'écart : selon lui, si l'on s'en tient aux seules données, les notations souveraines africaines seraient sous-estimées d'environ quatre crans. C'est précisément dans cette zone grise, entre données économiques et appréciation qualitative du risque, que l'AfCRA veut intervenir.
L'effet plafond : pourquoi le privé paie aussi
L'enjeu dépasse les seuls États. Dans la pratique des agences, une entreprise est rarement notée au-dessus de l'État où elle opère. C'est le plafond souverain. Une note souveraine sous-évaluée pénalise donc mécaniquement les entreprises les plus solides du pays.
L'écart est concret : lorsqu'un État emprunte à l'international à 9 % ou 10 %, une entreprise privée de la même zone peut payer 12 % à 14 %. Pour une banque, une entreprise d'infrastructure, un énergéticien ou une grande société exportatrice, cette différence se traduit par des projets différés, des maturités plus courtes et un capital plus cher.
Neuf ans pour passer de l'idée à l'agence
Le lancement de Port-Louis n'est pas une improvisation. En 2017, l'Union africaine confie au Mécanisme africain d'évaluation par les pairs, MAEP/APRM, le mandat d'accompagner les États membres dans leurs relations avec les agences de notation. En mai 2022, alors président en exercice de l'Union africaine, Macky Sall appelle publiquement à la création d'une agence africaine pour mettre fin à ce qu'il présente comme des injustices de notation.
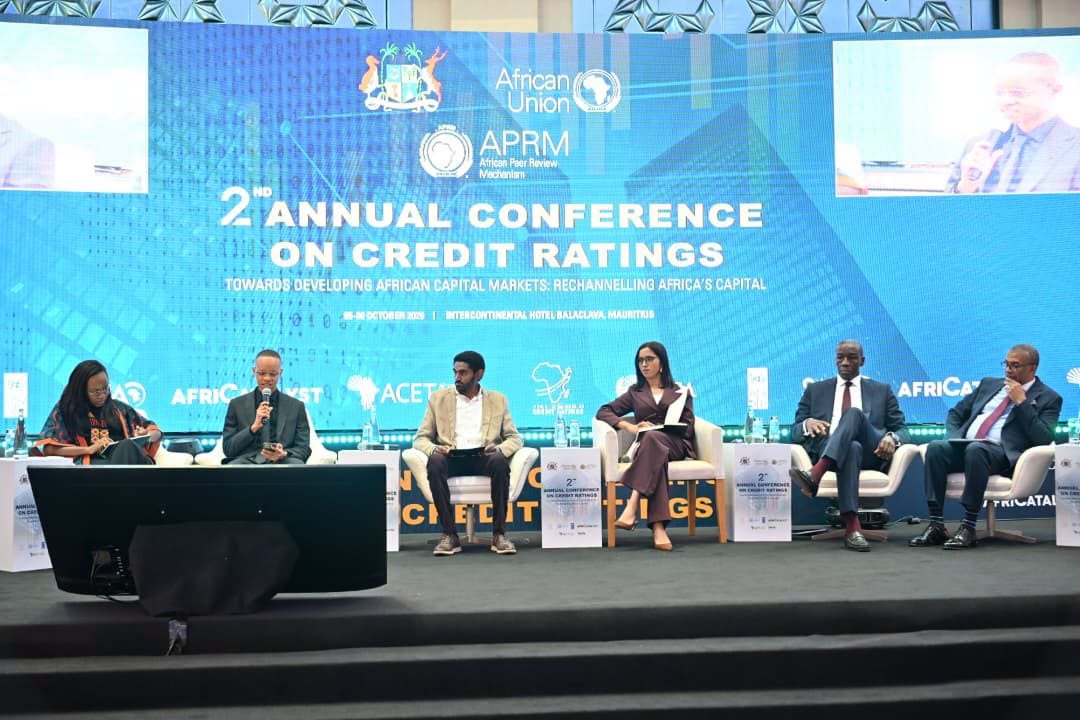
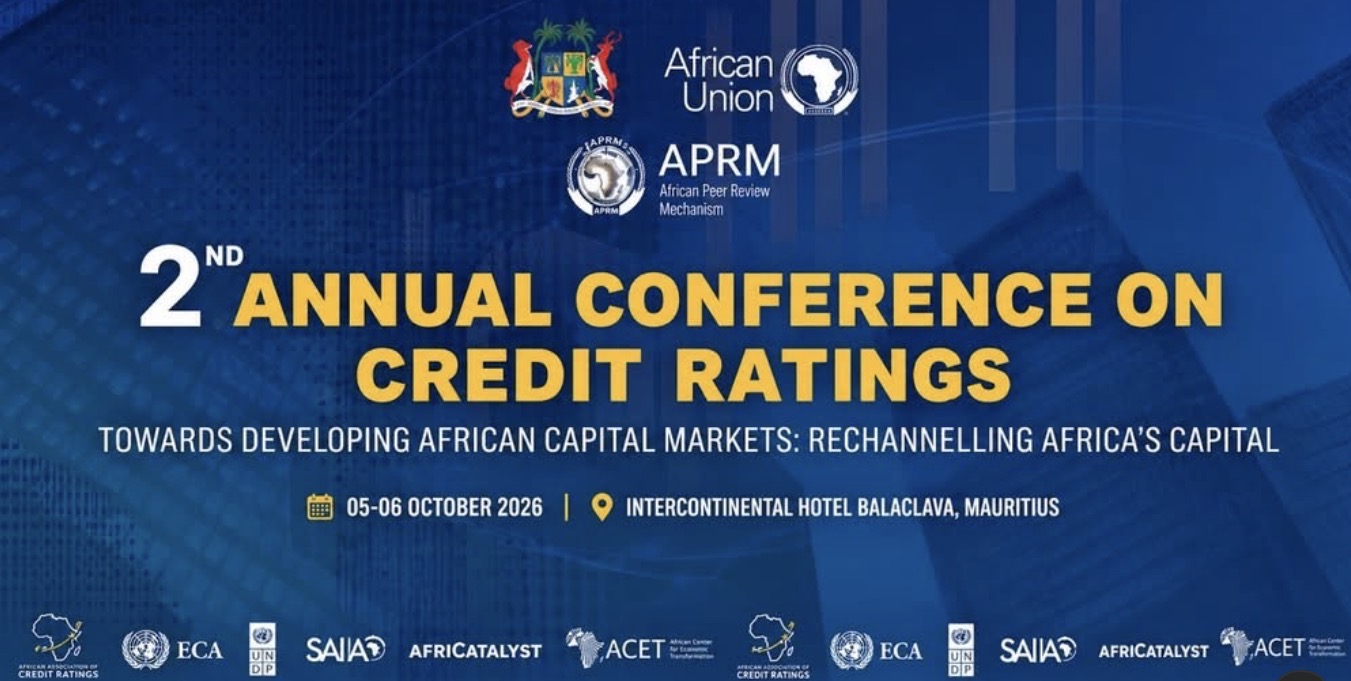
Avril 2023 marque un tournant avec la publication du rapport du PNUD. L'Union africaine évoque ensuite un lancement en 2024, puis l'objectif est repoussé au second semestre 2025. En 2025-2026, Maurice est retenue comme juridiction d'accueil du siège au terme d'une sélection ouverte aux États membres, choix confirmé par l'Union africaine en février 2026. Le 23 septembre 2026, la présidente namibienne Netumbo Nandi-Ndaitwah confirme le lancement devant l'Assemblée générale des Nations unies. Les 5 et 6 octobre, Maurice accueille la conférence africaine sur la notation de crédit. Le 7 octobre doit marquer l'acte officiel.
AfCRA · Chronologie d'un lancement attendu
| Date | Étape |
|---|---|
| 2017 | Mandat confié au MAEP/APRM sur les relations entre États africains et agences de notation |
| Mai 2022 | Macky Sall appelle à la création d'une agence africaine de notation |
| Avril 2023 | Rapport du PNUD chiffrant le surcoût potentiel à 74,5 Md$ |
| 2024 | Premier objectif de lancement évoqué par l'Union africaine |
| Février 2025 | Objectif repoussé au second semestre 2025 |
| Février 2026 | Maurice confirmée comme juridiction d'accueil du siège |
| 5-6 oct. 2026 | Conférence africaine sur la notation de crédit à Maurice |
| 7 oct. 2026 | Lancement officiel attendu à Port-Louis |
Les reports successifs ne sont pas anodins. Ils traduisent la difficulté à réunir capital, gouvernance, méthode, agrément réglementaire et crédibilité opérationnelle avant d'ouvrir la porte.
Ce que l'AfCRA dit être, et ne pas être
Trois choix de conception méritent d'être soulignés. D'abord, l'AfCRA n'est pas présentée comme une administration de l'Union africaine. Issue d'une initiative continentale, elle est conçue comme une structure indépendante, portée par le secteur privé et financée par ses propres activités. Ensuite, elle ne se présente pas comme une remplaçante des Big Three. Son positionnement officiel est celui d'un complément, apportant une notation alternative fondée sur une méthodologie différente, mieux adaptée aux réalités africaines. Enfin, elle ne peut pas devenir une agence de complaisance. Le MAEP a lui-même précisé que l'AfCRA ne devait pas attribuer des notes favorables aux acteurs africains, mais apporter davantage de diversité dans les opinions de notation.
« Une agence de notation qui n'ose pas porter de mauvaise nouvelle ne vaut rien aux yeux des marchés. »
La formule résume le défi. L'AfCRA gagnera moins de crédibilité en relevant des notes africaines qu'en démontrant qu'elle sait aussi les abaisser lorsque les fondamentaux l'exigent.
Les précédents ne sont pas rassurants
L'AfCRA n'est pas la première tentative de contester l'oligopole Moody's, S&P et Fitch. L'Europe a envisagé, au plus fort de la crise des dettes souveraines au début des années 2010, la création d'une agence européenne pour contrer des dégradations jugées excessives. Le projet n'a jamais vu le jour, faute d'investisseurs prêts à en financer le lancement. La Chine a vu émerger Dagong, qui se voulait une alternative non occidentale, avant d'être sanctionnée par le régulateur chinois en 2018 pour des pratiques non conformes. La Russie a créé ACRA en 2015, dans le contexte des sanctions occidentales. L'agence est devenue une référence domestique, mais sans acquérir de reconnaissance significative auprès des investisseurs internationaux.
Agences alternatives : trois précédents utiles
| Expérience | Ambition | Résultat |
|---|---|---|
| Europe | Créer une agence européenne après la crise des dettes souveraines | Projet abandonné faute de financement et d'appétit de marché |
| Chine · Dagong | Proposer une lecture non occidentale du risque | Crédibilité affaiblie après sanctions du régulateur chinois en 2018 |
| Russie · ACRA | Construire une référence domestique dans un contexte de sanctions | Reconnaissance locale, influence internationale limitée |
Le point commun est instructif : une agence alternative peut s'imposer sur son marché intérieur, mais peine à influencer les investisseurs mondiaux, qui continuent de s'appuyer sur les agences reconnues par leurs propres régulateurs.
Le vrai test : la reconnaissance réglementaire
C'est l'angle mort de nombreux commentaires. Un fonds de pension américain ou une banque européenne ne choisit pas librement l'agence dont il utilise les notes. Ses régulateurs lui imposent de recourir à des agences enregistrées ou reconnues dans sa juridiction. Tant que l'AfCRA ne sera pas intégrée dans ces cadres, ses notes resteront, pour une grande partie des prêteurs internationaux, une opinion supplémentaire plutôt qu'une référence utilisable dans les ratios de capital.
Avant même de publier ses premières notes, l'agence doit satisfaire aux exigences applicables à son activité à Maurice. Le choix de Port-Louis n'est donc pas neutre. La juridiction mauricienne offre un environnement financier reconnu et régulé, un atout pour une institution dont tout le capital repose sur la confiance.
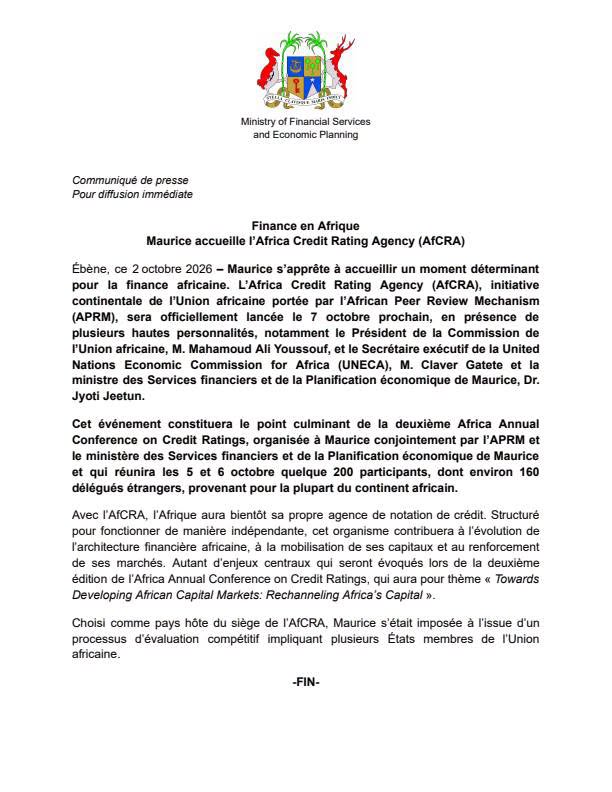
L'angle Afrique francophone
Pour l'UEMOA et la CEMAC, l'arrivée de l'AfCRA pose une question spécifique. L'espace francophone n'est pas un désert en matière de notation. Des agences régionales comme Bloomfield Investment Corporation, basée à Abidjan, ou West Africa Rating Agency, basée à Dakar, notent déjà des émetteurs locaux, notamment dans le cadre des émissions obligataires sur le marché régional.
L'AfCRA devra donc trouver sa place entre ces acteurs régionaux, déjà établis sur les marchés domestiques, et les grandes agences internationales qui dominent les émissions en devises. Pour des pays comme la Côte d'Ivoire ou le Sénégal, qui empruntent régulièrement sur les marchés internationaux via des eurobonds, l'enjeu sera de savoir si une note AfCRA pourra, à terme, peser sur les conditions de ces émissions. Pour les 22 pays africains sans note souveraine, dont plusieurs États francophones d'Afrique centrale et du Sahel, l'AfCRA pourrait surtout offrir une première fenêtre de visibilité auprès des investisseurs.
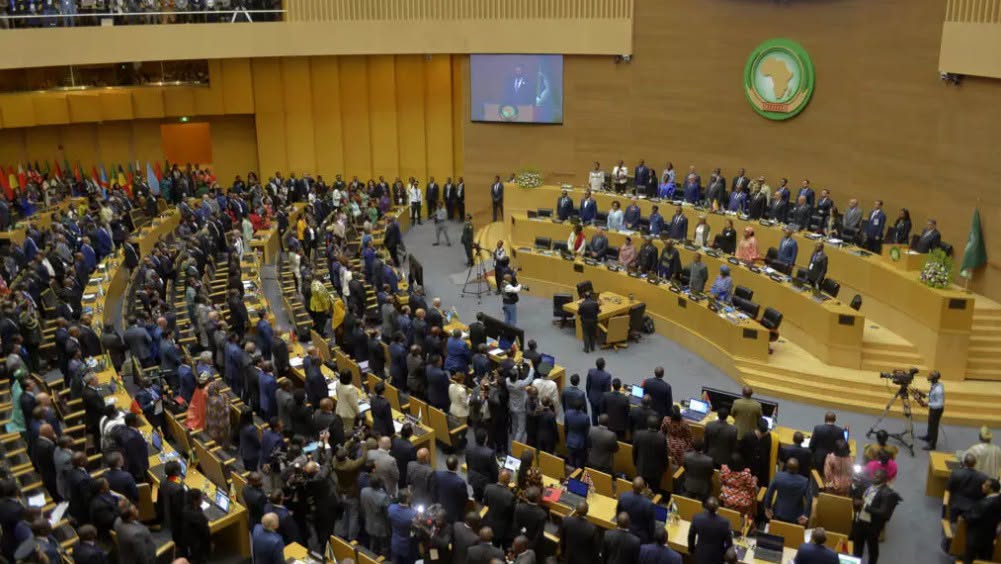
Le test de vérité
La formule la plus juste tient en une scène future : le jour où les analystes de l'AfCRA devront dégrader un État membre de l'Union africaine qui a porté sa création. Ce jour-là, l'agence entrera réellement dans son métier. Une agence qui confirme toujours le discours des autorités ne sera pas utile aux investisseurs. Une agence capable de dégrader un État africain avec des arguments solides, puis de relever un autre État que les grandes agences sous-évaluent, avec des arguments tout aussi solides, peut gagner en quelques années une crédibilité que les discours politiques ne lui donneront jamais.
Ce qu'il faut surveiller après le 7 octobre
L'idée à retenir
L'AfCRA répond à un problème réel et chiffré : le continent paie son crédit plus cher que ne le justifient toujours ses fondamentaux. Mais une agence de notation ne se décrète pas crédible. Elle le devient par la rigueur de ses analyses, la transparence de ses méthodes, l'indépendance de sa gouvernance et le courage de ses notes.
Le succès de l'AfCRA dépendra finalement moins de son origine africaine que de la qualité de ses analyses. Les marchés, pas les sommets politiques, en seront les juges.
Suite réservée aux abonnés Premium
Lisez la suite, et toutes les enquêtes ACTUFIN.
Recherche exclusive, données téléchargeables, accès illimité aux enquêtes.
Devenir PremiumLire aussi
Dans la même rédaction
ACTUFIN · Assurance & marketing
« Un vieux qui n’a rien, c’est vilain » : comment NSIA Vie a fait parler de retraite aux trentenaires ivoiriens
La campagne de NSIA Vie Assurances pour son produit d'épargne retraite Tranquility a été distinguée aux Prix 2026 de l'African Marketing Confederation. Derrière la récompense, une question que tout assureur africain se pose : comment convaincre une génération de 25-40 ans d'épargner pour une échéance située à trente ans ? Récit d'une campagne, et portrait de celle qui l'a pilotée.
ACTUFIN · Fintech & régulation
Wave plie face à la BCEAO : la licorne du mobile money rejoint enfin le paiement instantané de l'UEMOA, un an après tout le monde
Absente du lancement de PI-SPI en 2025, Wave figure parmi les 175 établissements autorisés au 30 septembre 2026, date butoir fixée par la banque centrale. Récit d'un bras de fer réglementaire.
Innovation à suivre
À Abidjan, un jeu vidéo veut apprendre à mieux gérer son argent grâce à l'IA
Avec Waribana, « Un mois à Abidjan », une étudiante ivoirienne du MIT Sloan transforme salaire, tontine, famille et imprévus en jeu de simulation, construit en quelques semaines avec l'IA générative.