Opinion · Tribune
Entrer au capital de Nestlé avec l'argent du cacao ? Pourquoi l'idée de Tidjane Thiam ne suffit pas
Depuis New York, Tidjane Thiam invite la Côte d'Ivoire et le Ghana à prendre des parts dans Nestlé, Mars ou Hershey plutôt que de se battre sur le prix du cacao. L'idée a le mérite d'être posée. Mais elle bute sur les intérêts des planteurs, sur l'éthique et sur l'emploi. Le Fonds souverain ivoirien a mieux à faire.
Par
Synzi Dadié
Directeur Afrique de l'Ouest, ConsultingIreland · 12 novembre 2026
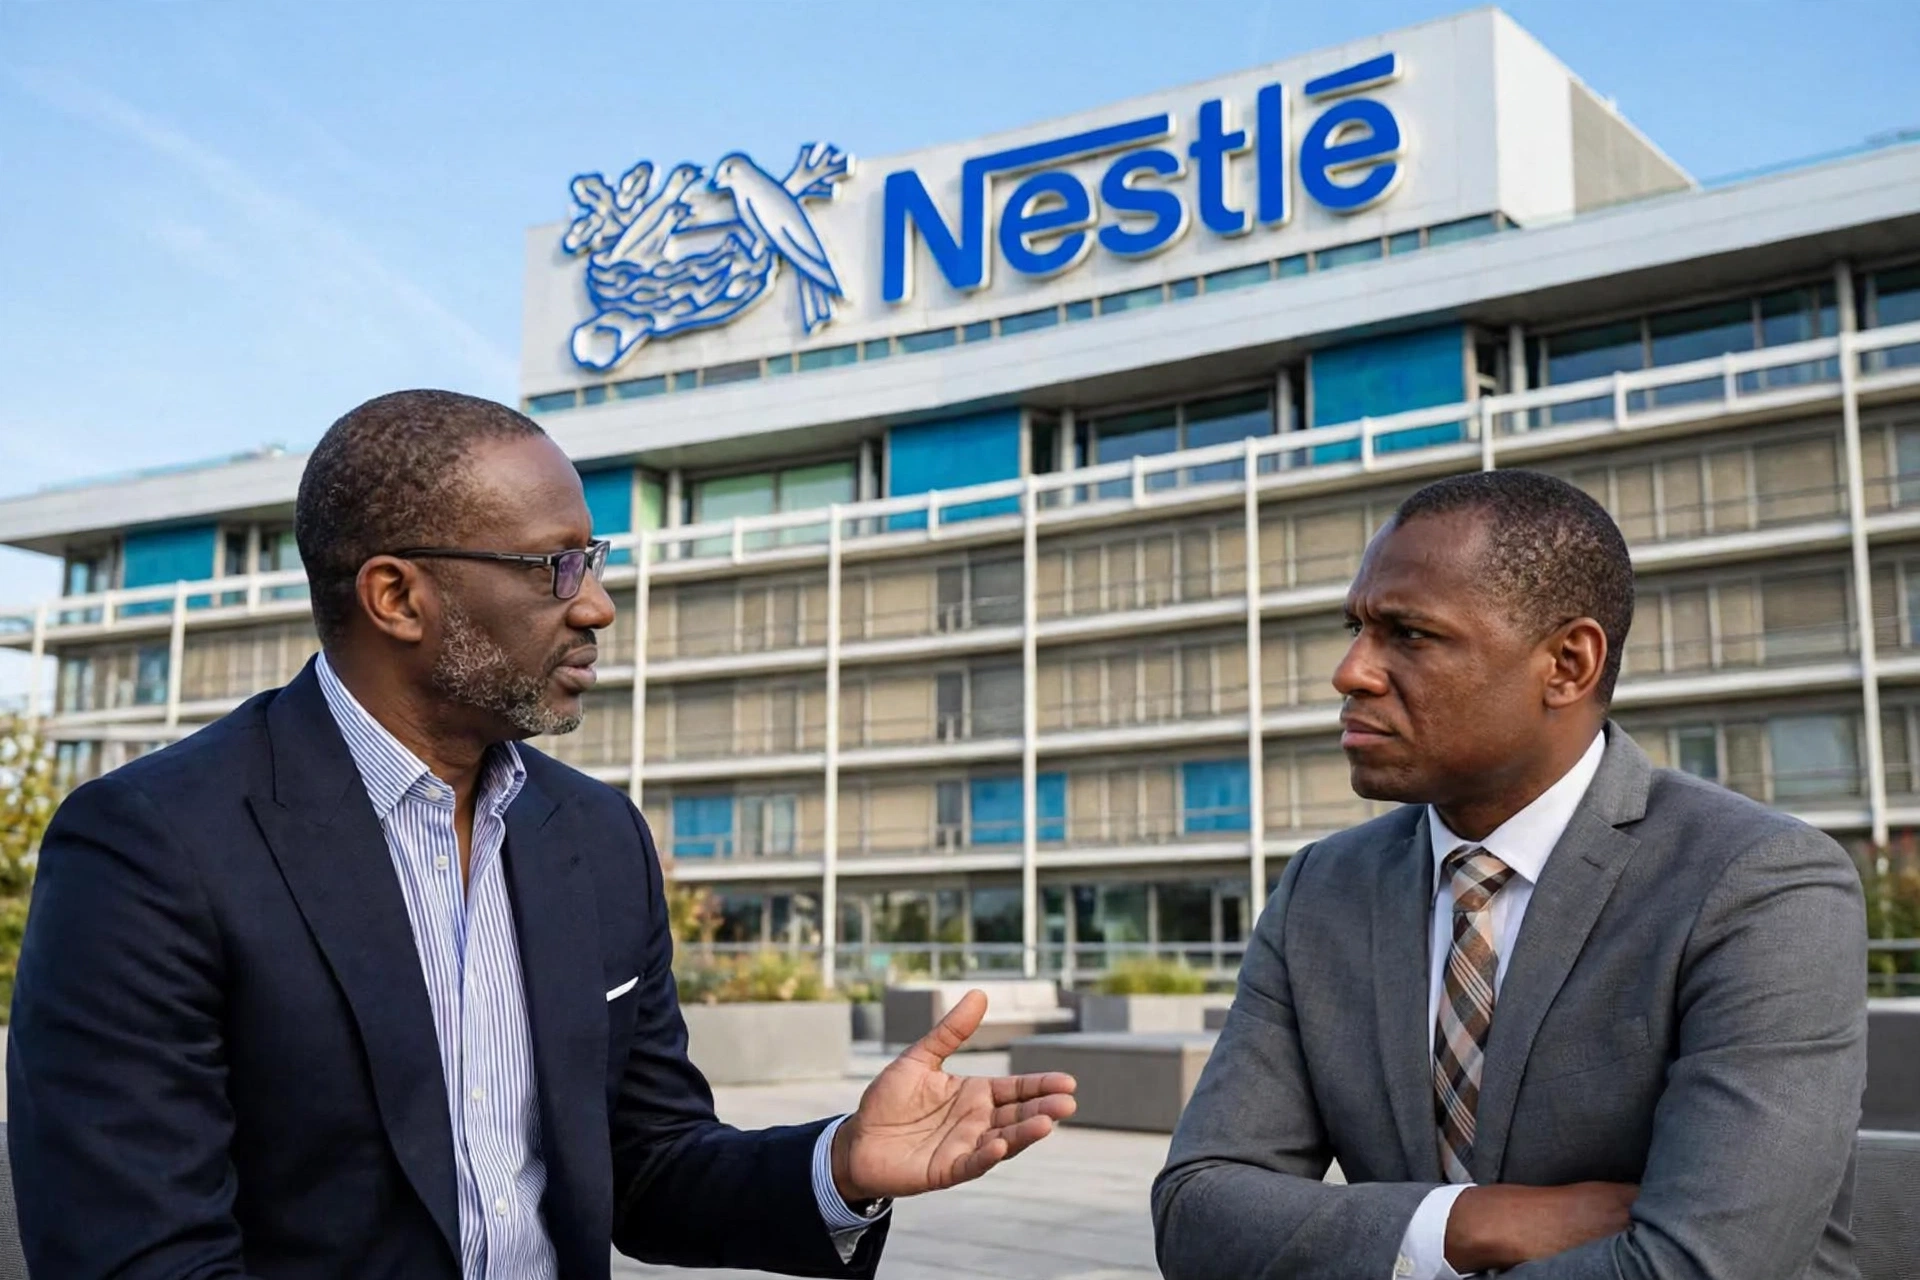
Il est encourageant de voir une personnalité politique exposer clairement ses idées économiques. C'est ce qu'a fait Tidjane Thiam, président du PDCI-RDA, invité d'une télévision à New York début novembre pour présenter son livre Par-delà l'Afrique et le monde. Sa proposition : au lieu de se battre chaque année sur le prix du cacao, la Côte d'Ivoire et le Ghana, qui produisent ensemble près d'une fève sur deux dans le monde, devraient acheter des actions des grands chocolatiers, Nestlé, Mars, Hershey. Que le cours monte ou baisse, le pays serait gagnant des deux côtés.
Le raisonnement financier se tient. Quand le cacao baisse, les marges des chocolatiers montent : une participation dans leur capital amortirait la chute des recettes d'exportation. Les dividendes rapporteraient un revenu régulier. Le Koweït, Abu Dhabi ou l'Arabie saoudite pratiquent ce type de placements depuis des décennies. Et le pays vient de se doter d'un outil pour le faire : le Fonds souverain stratégique pour le développement de la Côte d'Ivoire (FSD-CI), créé le 15 avril 2026 et doté de 100 milliards de FCFA dans le projet de budget 2027.
C'est un réflexe de financier, et il est logique venant d'un ancien patron de Prudential et du Credit Suisse. Mais un État producteur n'est pas un investisseur comme les autres. Vu sous l'angle économique et social, le pari soulève au moins six problèmes.
1. Le conflit d'intérêts.
C'est le cœur du sujet. La couverture ne fonctionne que si l'État gagne quand les prix du cacao baissent, c'est-à-dire précisément quand ses planteurs perdent. Un État actionnaire des acheteurs de sa propre matière première devient à la fois joueur et arbitre. Avec quelle conviction défendrait-il ensuite le prix bord champ face à des groupes dont il touche les dividendes ?
2. Des cibles en partie inaccessibles.
Mars n'est pas cotée en Bourse : c'est une entreprise familiale, dont on ne peut pas acheter les actions. Hershey est contrôlée par la fondation Hershey Trust, qui détient la majorité des droits de vote. Seule Nestlé est réellement ouverte.
3. Une influence illusoire.
Avec 100 milliards de FCFA, soit environ 150 millions d'euros, le Fonds pèserait autour de 0,07 % du capital de Nestlé, valorisée à plus de 200 milliards de francs suisses. Assez pour toucher un dividende (autour de 4 % aujourd'hui) ; pas pour siéger au conseil, peser sur la politique d'achat ou y placer des cadres ivoiriens.
4. Le risque éthique et d'image.
Un actionnaire profite des bénéfices de l'entreprise, quelle que soit la manière dont ils sont réalisés. Les grands groupes agroalimentaires sont régulièrement mis en cause sur l'eau, la déforestation, le travail des enfants dans les plantations ou les pratiques marketing. Un État, a fortiori un pays producteur de cacao, s'exposerait à cautionner des pratiques qu'il combat par ailleurs. Ce n'est pas un hasard si, en Europe, les épargnants se voient désormais proposer des fonds dits « responsables », qui excluent certaines entreprises. Et les marées noires de Shell dans le delta du Niger, au Nigeria, rappellent que les profits d'un actionnaire peuvent avoir un coût humain.
5. Zéro emploi.
Acheter des actions à Vevey ou à Hershey ne crée pas un seul poste à Soubré ou à San Pedro. Pour un pays dont la priorité est l'emploi des jeunes, c'est un placement d'épargne, pas une politique de développement.
6. Le risque de marché.
Une action peut baisser. Celle de Nestlé a perdu une large part de sa valeur depuis ses sommets de 2022. Concentrer l'épargne publique sur un seul secteur, de surcroît celui dont dépend déjà l'économie nationale, revient à doubler la mise sur le même risque.
Il y a enfin une question de symbole. Le premier producteur mondial de cacao irait-il placer son argent chez ceux qui achètent son cacao, plutôt que de devenir lui-même chocolatier ?
Créer de la richesse plutôt que seulement placer de l'argent
Plutôt que de s'arc-bouter sur la mobilisation et le placement des capitaux, le Fonds souverain devrait d'abord servir à produire en Côte d'Ivoire.
Transformer nos matières premières.
La Côte d'Ivoire broie déjà une partie de ses fèves, mais l'essentiel de la valeur du chocolat se crée en aval, près des consommateurs, là où se trouvent les marques et la distribution. Le Fonds pourrait financer, seul ou avec des partenaires, des unités de transformation et de confiserie, y compris sur les grands marchés de consommation, pour capter cette valeur au lieu d'en toucher les dividendes.
Relancer le textile.
Le pays produit du coton mais importe ses vêtements. La relance d'une filière textile, sur les traces de Gonfreville, créerait des emplois industriels.
Bâtir une petite industrie technologique.
Accessoires électroniques, appareils électriques, composants : nous importons presque tout. C'est un terrain où une industrie locale est possible.
Moderniser l'agriculture vivrière.
Le Fonds devrait se fixer un objectif clair : ne pas importer plus de 30 % du riz et du poisson d'eau douce que nous consommons.
Conclusion
Si placer l'argent du cacao chez Nestlé suffisait à enrichir un pays, tous les producteurs de matières premières l'auraient fait depuis longtemps. La proposition de Tidjane Thiam a un mérite : elle pose la question de ce que doit faire le Fonds souverain. La réponse devrait être d'abord l'industrialisation de la Côte d'Ivoire, dans tous les secteurs de consommation, et la modernisation de son agriculture. Pas l'achat de dividendes.