Dangote IPO : le big bang du capital africain
65 220 milliards de nairas de valorisation. 2 152,5 milliards de nairas à lever. 700 000 barils/jour. Et une question qui dépasse le Nigeria : pourquoi cette opération n'a-t-elle pas été pensée dès le départ comme une IPO véritablement panafricaine ?
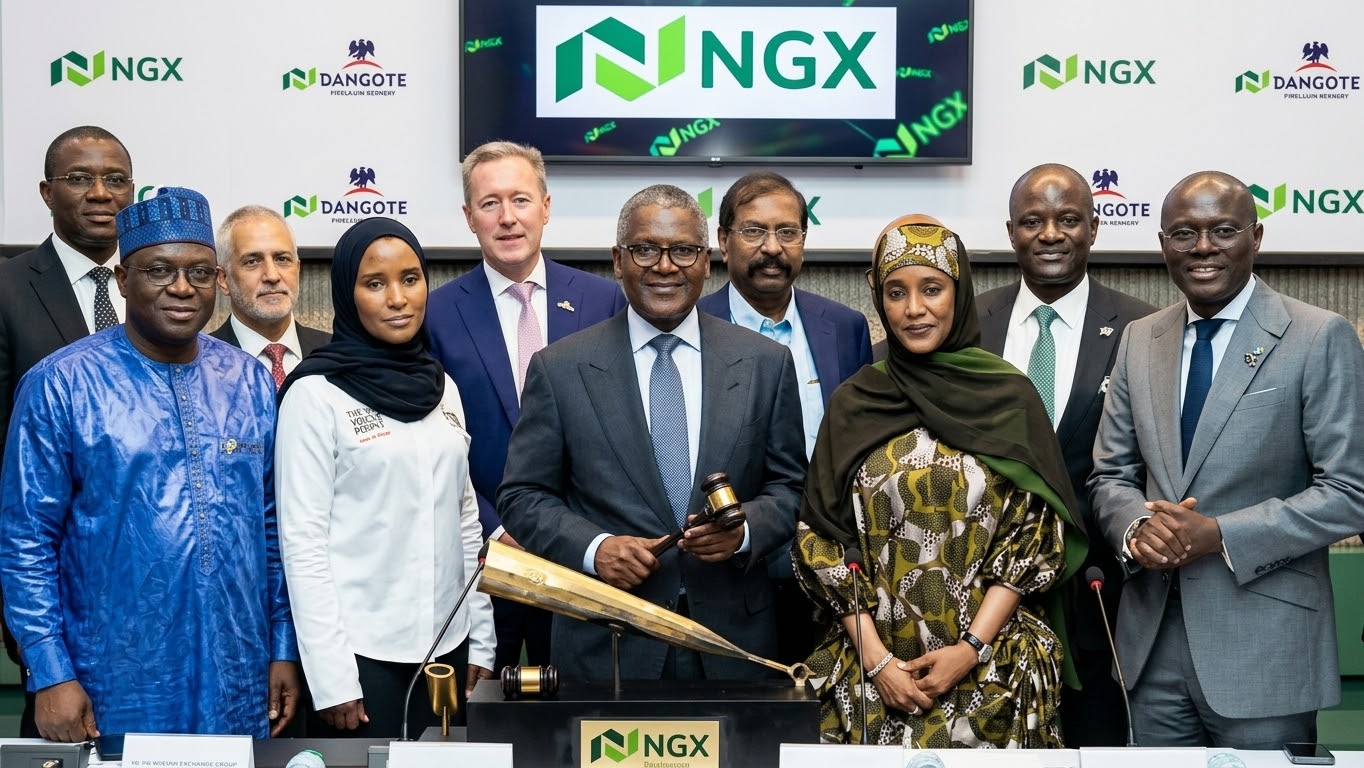
Photo d'illustration · Source : Nigerian Exchange Group (NGX)
ABIDJAN. Lancé le 14 septembre 2026, le projet d'introduction en Bourse de Dangote Petroleum Refinery & Petrochemicals FZE est déjà historique. L'offre porte sur 4,1 milliards d'actions nouvelles à 525 nairas, soit 2 152,5 milliards de nairas, environ 1,6 milliard de dollars. À ce prix, la société ressort à environ 65 220 milliards de nairas de capitalisation post-opération, soit environ 47 à 48 milliards de dollars selon le taux de change retenu. L'offre court jusqu'au 13 octobre 2026, la cotation sur la Nigerian Exchange étant attendue ultérieurement.
Mais derrière le record financier, il existe une histoire beaucoup plus importante. Cette IPO ne porte pas seulement sur une raffinerie. Elle porte sur la redistribution du capital africain, la souveraineté énergétique du Nigeria, la montée en puissance d'un nouveau pôle industriel ouest-africain et, indirectement, sur l'avenir des marchés financiers régionaux.
Le deal en chiffres
₦525
Prix d'offre par action
4,1 Md
Actions nouvelles émises
₦2 152,5 Md
Montant brut recherché ≈ 1,6 Md$
₦65 220 Md
Valorisation indicative ≈ 47-48 Md$
1. Le deal en chiffres
Paramètres de l'offre
| Indicateur | Donnée |
|---|---|
| Prix d'offre | ₦525 |
| Actions nouvelles | 4,1 milliards |
| Montant brut recherché | ₦2 152,5 milliards (≈ 1,6 Md$) |
| Actions après IPO | ≈ 124,23 milliards |
| Valorisation indicative | ≈ ₦65 220 milliards (≈ 47-48 Md$) |
| Flottant de l'IPO | ≈ 3,3 % du capital post-offre |
| Souscription minimale | 10 actions, soit ₦5 250 |
| Ouverture | 14 septembre 2026 |
| Clôture | 13 octobre 2026 |
| Capacité actuelle | 700 000 barils/jour |
| Objectif | 1,4 million b/j |
Les 4,1 milliards d'actions représentent environ 3,3 % du capital après émission : le marché public reçoit une participation relativement faible dans une entreprise extrêmement valorisée. Le caractère populaire de l'opération vient surtout du ticket d'entrée, 10 actions soit 5 250 nairas. Le groupe vise jusqu'à 10 millions d'investisseurs particuliers, ce qui pourrait transformer la culture boursière nigériane.
2. Ce n'est pas une simple levée de fonds
Une erreur serait de présenter l'opération comme une vente de parts de Dangote. Il s'agit essentiellement d'une émission primaire : l'argent entre dans la société pour financer sa croissance. Ce n'est donc pas principalement un cash-out d'Aliko Dangote. Les fonds doivent contribuer à l'expansion du complexe industriel et à la montée de la capacité de raffinage vers 1,4 million de barils par jour.
3. Pourquoi maintenant ?
Le timing est exceptionnel. La raffinerie a atteint 700 000 barils/jour en février 2026 après l'achèvement d'une phase de maintenance et d'expansion. Et ses résultats ont changé de dimension. Au premier semestre 2026, le chiffre d'affaires dépasse 13,9 milliards de dollars pour un résultat net de 1,82 milliard, contre une perte d'environ 476 millions de dollars au premier semestre 2025 selon les données rapportées par Reuters.
Résultat net semestriel de la raffinerie
Perte de démarrage
Premier semestre pleinement rentable
Le marché découvre une entreprise qui n'est plus simplement une infrastructure gigantesque en phase de démarrage : c'est désormais une machine industrielle rentable. Mais ACTUFIN met immédiatement une réserve. Une partie de la rentabilité exceptionnelle de 2026 provient d'un environnement mondial exceptionnellement favorable aux raffineurs : conflits au Moyen-Orient, perturbations d'approvisionnement, réduction des capacités disponibles.
« La vraie question n'est plus de savoir si Dangote Refinery gagne de l'argent. Elle est de savoir combien de cette rentabilité restera lorsque le cycle mondial du raffinage redeviendra normal. »
4. Une valorisation qui change l'échelle du marché africain
À environ 65 220 milliards de nairas, la valorisation indicative de Dangote Refinery représenterait environ 41 % de toute la capitalisation actions nigériane, sur la base des 157 740 milliards de nairas de capitalisation de la NGX à fin août 2026. Une seule nouvelle entreprise pourrait ainsi peser près de deux cinquièmes de la Bourse de Lagos.
Poids comparé sur la NGX
157 740 milliards de nairas
≈ 41 % du marché
17 447 milliards de nairas
5. Dangote Refinery face à Dangote Cement
Au 12 septembre 2026, Dangote Cement affichait une capitalisation d'environ 17 447 milliards de nairas. La valorisation indicative de la raffinerie lui est donc environ 3,7 fois supérieure. C'est un changement de centre de gravité au sein même du groupe : le ciment a construit la fortune industrielle, la raffinerie pourrait devenir l'actif financier le plus stratégique.
6. Le vrai impact pour le Nigeria : la facture pétrolière
Pendant des décennies, le paradoxe nigérian était connu : l'un des principaux producteurs de pétrole d'Afrique, mais dépendant des importations de produits raffinés. En 2025, les importations nigérianes de produits pétroliers raffinés sont tombées à environ 10 milliards de dollars, contre 14,06 milliards en 2024, une baisse de près de 29 %. Dans le même temps, Dangote Refinery aurait exporté environ 5,85 milliards de dollars de produits raffinés, contribuant à porter l'excédent du compte des biens à 14,51 milliards de dollars en 2025 contre 13,17 milliards en 2024.
Le basculement de la balance pétrolière nigériane
| Indicateur | 2023 | 2024 | 2025 / 2026 |
|---|---|---|---|
| Importations de produits raffinés | — | 14,06 Md$ | ≈ 10 Md$ (2025) |
| Exportations de produits raffinés Dangote | — | — | ≈ 5,85 Md$ (2025) |
| Excédent du compte des biens | — | 13,17 Md$ | 14,51 Md$ (2025) |
| Importations maritimes de carburants | ≈ 400 000 b/j | — | < 130 000 b/j (T2 2026) |
| Exportations maritimes de produits pétroliers | ≈ 46 000 b/j | — | ≈ 350 000 b/j (T2 2026) |
7. Le chiffre qui dit tout
Flux maritimes de produits pétroliers du Nigeria
Baisse de près de 70 %
Le Nigeria devient exportateur net de produits
Le pays passe du modèle « brut exporté, carburant importé » au modèle « brut raffiné sur place, carburant consommé et exporté ». C'est probablement l'indicateur le plus important pour comprendre la transformation en cours.
8. Le FMI avait déjà identifié le potentiel
Selon le scénario de fonctionnement à pleine capacité modélisé par le FMI, l'effet positif sur le compte courant pouvait atteindre environ 5,5 milliards de dollars par an, soit environ 2,6 % du PIB 2026.
Le calcul du FMI
| Composante | Montant |
|---|---|
| Importations de produits raffinés et de polypropylène évitées | + 11,4 Md$ |
| Nouvelles exportations | + 7,3 Md$ |
| Pétrole brut supplémentaire importé | - 6,6 Md$ |
| Brut auparavant exporté, désormais absorbé par la raffinerie | - 6,6 Md$ |
| Effet net sur le compte courant | + 5,5 Md$ |
9. Mais il existe un paradoxe
Le Nigeria produit du pétrole, raffine davantage, et importe encore du brut. En 2025, Dangote Refinery a importé environ 3,74 milliards de dollars de brut selon les données de la CBN. La prochaine bataille n'est donc plus de construire une raffinerie : elle est de sécuriser son alimentation en brut. La NUPRC indique que Dangote a requis environ 63 millions de barils au deuxième trimestre 2026, tandis que les producteurs en ont offert 68,1 millions ; 52,6 millions ont finalement été acceptés.
10. L'IPO finance une deuxième révolution
L'objectif n'est pas de maintenir 700 000 b/j mais d'atteindre 1,4 million de barils/jour, pour un projet d'expansion estimé à environ 14,3 milliards de dollars. L'IPO de 1,6 milliard ne finance donc pas à elle seule l'expansion : elle constitue un premier étage de capitalisation publique, complété par les financements privés, la dette, les flux de trésorerie et les opérations de marché. Le véritable intérêt financier de l'opération pourrait être la création d'une plateforme de financement permanente.
Financer l'expansion vers 1,4 million b/j
≈ 11 % du besoin de financement
11. Un nouveau blue chip africain
Une fois cotée, Dangote Refinery deviendra potentiellement l'une des plus grosses capitalisations industrielles d'Afrique, l'un des principaux actifs énergétiques cotés du continent, une référence pour les fonds africains, une composante majeure des indices nigérians et un actif suivi par les investisseurs internationaux. La NGX ne gagne pas simplement une nouvelle valeur : elle gagne un actif capable d'attirer les grands investisseurs africains et internationaux.
12. Et c'est ici que le dossier devient panafricain
La question ACTUFIN est simple : pourquoi l'opération est-elle exclusivement structurée autour de la NGX ? La réponse n'est pas seulement « parce que Dangote est nigérian ». L'émetteur est une entité nigériane et la NGX est naturellement son marché domestique. Mais économiquement, la raffinerie n'est déjà plus seulement nigériane : elle vend au Nigeria, en Côte d'Ivoire, au Ghana, au Togo, au Cameroun et sur d'autres marchés africains. En mars 2026, Dangote avait vendu 12 cargaisons représentant 456 000 tonnes de produits raffinés destinées à la Côte d'Ivoire, au Cameroun, au Ghana, au Togo et à la Tanzanie. C'est déjà une infrastructure énergétique régionale.
13. Et pourtant : pas de BRVM
Au 20 août 2026, la capitalisation actions de la BRVM avait franchi 20 036 milliards FCFA, puis atteignait environ 21 315 milliards au 10 septembre, avec une capitalisation obligataire d'environ 12 721 milliards. Or la valorisation de Dangote Refinery, convertie en francs CFA, tourne autour de 31 000 milliards FCFA. Une seule Dangote Refinery vaut donc environ 1,5 fois toute la capitalisation actions actuelle de la BRVM.
Dangote Refinery face aux marchés régionaux
≈ 31 000 milliards FCFA
10 septembre 2026
Septembre 2026
14. Et la BVMAC ?
Après l'arrivée de BGFI Holding, la BVMAC a changé d'échelle : sa capitalisation globale atteignait environ 1 850 milliards FCFA en septembre 2026. La capitalisation potentielle de Dangote Refinery représenterait donc près de 17 fois ce niveau, et environ 30 fois la capitalisation actions de fin 2025, alors d'environ 478 milliards FCFA. Ce chiffre révèle surtout une chose : les marchés financiers régionaux africains sont encore trop petits pour capter naturellement les grands champions industriels du continent.
15. Mais la BRVM et la BVMAC ne pouvaient pas simplement prendre l'IPO
Il faut être précis. Dire que la BRVM ou la BVMAC auraient dû « accueillir » l'opération est juridiquement trop simpliste. La BRVM impose, pour ses compartiments actions, une structure de société anonyme et des critères précis de capital, d'historique financier et de diffusion. La BVMAC fonctionne avec ses propres critères d'admission et une architecture réglementaire CEMAC. Dangote Petroleum Refinery & Petrochemicals FZE n'était pas une société que l'on aurait pu inscrire automatiquement à Abidjan ou Douala.
16. Le vrai manqué : le passeport boursier africain
Ce qu'aurait pu être une IPO panafricaine
NGX — Lagos
Marché domestique de l'émetteur, cœur de l'opération.
BRVM — Abidjan
Accès aux investisseurs des huit pays de l'UEMOA.
BVMAC — Douala
Accès aux investisseurs des six pays de la CEMAC.
Casablanca
Accès au capital marocain et aux investisseurs internationaux.
Johannesburg
Accès aux grands institutionnels africains.
Une telle architecture aurait fait de l'IPO Dangote la première véritable IPO panafricaine. Ce n'est pas ce qui se passe. Et c'est précisément pourquoi cette opération doit être lue comme un signal d'alarme pour l'intégration financière africaine.
17. BRVM : opportunité manquée ou prochaine étape ?
Entre 2021 et 2025, l'indice Composite de la BRVM a presque doublé, avec une progression cumulée de 99,15 %. Fin 2025, la capitalisation actions atteignait 13 330,7 milliards FCFA ; en 2026, le marché a franchi les 20 000 milliards. La BRVM n'est plus la petite Bourse régionale de ses débuts et pourrait devenir une plateforme pour les champions industriels ouest-africains. Mais il faut régler l'interconnexion des marchés : un investisseur ivoirien devrait pouvoir acheter facilement une grande entreprise nigériane, un fonds sénégalais investir à Douala, un fonds camerounais investir à Abidjan.
18. BVMAC : le problème est encore plus urgent
L'entrée en Bourse de BGFI Holding en mai 2026 a radicalement augmenté la capitalisation du marché. Mais la liquidité demeure faible. Le 11 septembre 2026, une séance s'est terminée sans aucune transaction, alors que la capitalisation globale atteignait environ 1 851,6 milliards FCFA. Quelques jours plus tôt, dix actions BGFI avaient suffi à faire bouger significativement les indicateurs de la place. Le problème central est là : la capitalisation progresse beaucoup plus vite que la liquidité.
19. Dangote aurait pu être un test de liquidité continentale
Si une fraction de l'offre avait été réservée à des investisseurs UEMOA et CEMAC, l'opération aurait testé une question essentielle : existe-t-il un véritable marché africain des capitaux ? Pas un marché théorique, mais un marché dans lequel les investisseurs ivoiriens, les fonds camerounais, les assurances sénégalaises et les fonds de pension africains deviennent actionnaires d'une infrastructure africaine.
20. L'impact sur la sous-région ouest-africaine
Au deuxième trimestre 2026, les exportations nigérianes de produits pétroliers vers d'autres pays africains approchaient 120 000 barils/jour, contre environ 89 000 b/j en 2025. Le Nigeria passe de grand importateur régional à grand fournisseur régional.
21. Côte d'Ivoire : le cas le plus intéressant
La Côte d'Ivoire possède déjà une industrie de raffinage autour de la SIR. L'arrivée de Dangote introduit une nouvelle dimension concurrentielle. Pour Abidjan, cela peut être positif : diversification des fournisseurs, pression concurrentielle, sécurité d'approvisionnement, conditions plus compétitives. Mais cela peut aussi mettre sous pression les raffineurs régionaux. La question devient : les raffineries d'Afrique de l'Ouest doivent-elles se spécialiser, fusionner, coopérer ou se concurrencer frontalement ?
22. Togo : le cas du hub de Lomé
Lomé était devenu un important hub de stockage et de redistribution des carburants pour l'Afrique de l'Ouest. La montée en puissance de Dangote menace progressivement ce modèle : S&P Global observe déjà une diminution du rôle de Lomé dans certaines chaînes régionales d'importation. Le schéma « Golfe du Mexique, Europe, Moyen-Orient vers Lomé puis l'Afrique de l'Ouest » pourrait céder la place à « Nigeria, Dangote, Afrique de l'Ouest ». Le centre de gravité du marché régional se déplace.
23. Une question de souveraineté énergétique régionale
La raffinerie crée un nouveau système : production de brut nigérian, raffinage, produits pétroliers, ports, puis Côte d'Ivoire, Ghana, Togo, Bénin, Cameroun et autres marchés. Ce système réduit la dépendance aux fournisseurs extérieurs mais crée simultanément une dépendance à un grand fournisseur africain dominant. C'est le paradoxe de la régionalisation.
24. Le risque de Dangote-dépendance
25. Et le prix du carburant ?
Une capacité de raffinage supérieure ne garantit pas automatiquement une baisse durable des prix à la pompe. Le prix final dépend du brut, du raffinage, du transport, du stockage, des taxes, des marges, du taux de change et de la régulation. La raffinerie peut réduire les coûts logistiques et la facture d'importation, mais elle ne contrôle pas tous les éléments de la chaîne.
26. L'impact sur les devises
Moins de carburant importé signifie moins de dollars sortants ; plus de carburant exporté signifie plus de dollars entrants. En 2025, les exportations de produits raffinés de Dangote ont représenté environ 5,85 milliards de dollars, et le Nigeria a terminé l'année avec des réserves internationales autour de 45,75 milliards de dollars selon les données de la CBN. Le raffinage domestique devient une composante de la stratégie de stabilisation externe.
27. Mais l'IPO ne crée pas 1,6 milliard de nouvelles devises
L'offre est principalement destinée au marché nigérian et le prix est exprimé en nairas : c'est avant tout une mobilisation d'épargne domestique. Son bénéfice en devises viendra après, lorsque le capital financera davantage de capacité, de production, d'exportations et de substitution aux importations.
28. Le grand test : les épargnants nigérians
Le véritable événement financier pourrait être ailleurs : 10 millions d'investisseurs particuliers visés. Si Dangote convertit plusieurs millions de Nigérians en actionnaires, l'effet serait plus important que le montant levé, car il créerait une culture de l'actionnariat. Un salarié, un commerçant, un jeune diplômé, un entrepreneur, un membre de la diaspora peuvent devenir actionnaires d'une infrastructure nationale. Le ticket minimum de 5 250 nairas est conçu pour cela.
29. IPO du peuple ne signifie pas entreprise du peuple
Le public acquiert environ 3,3 % du capital post-IPO. Le contrôle reste très fortement concentré. L'opération est populaire par son accessibilité, pas par sa dilution du contrôle. C'est parfaitement légitime financièrement, mais il ne faut pas confondre démocratisation de l'accès au capital et démocratisation du contrôle de l'entreprise.
30. Le bonus pour les petits investisseurs
L'offre prévoit un mécanisme destiné à encourager la détention longue : les investisseurs particuliers éligibles qui conservent leurs actions pendant douze mois doivent recevoir une action supplémentaire pour dix actions détenues, selon les conditions annoncées pour les deux premières années. L'objectif est d'éviter le schéma souscription puis vente immédiate.
31. Le risque de concentration pour la Bourse nigériane
Une entreprise représentant environ 41 % de la capitalisation actions de la NGX créerait une concentration extraordinaire. Si Dangote monte, les indices montent ; si Dangote baisse, les indices baissent. Les fonds indiciels et les institutionnels devront réallouer leurs portefeuilles, et la NGX risque de devenir encore plus dépendante de quelques grandes capitalisations.
32. Le risque de valorisation
Valorisations comparées de Dangote Refinery
| Source | Valorisation / prix implicite | Lecture |
|---|---|---|
| Prix de l'IPO | ₦525 par action, ≈ ₦65,22 trillions | Référence de l'offre |
| CardinalStone | jusqu'à ≈ ₦77,7 trillions | Scénario favorable |
| Chapel Hill Denham | jusqu'à ≈ ₦82,6 trillions | Scénario favorable |
| Seven Gates Research | ≈ ₦374 par action (DCF), ≈ ₦413 normalisé | Prix d'offre jugé élevé |
33. Pourquoi les valorisations sont-elles si différentes ?
Tout dépend de trois variables. La marge de raffinage d'abord : si les marges restent élevées, Dangote vaut beaucoup ; si elles se normalisent, la valorisation devient exigeante. Le taux d'utilisation ensuite : 700 000 b/j à 90 % de capacité n'est pas la même entreprise qu'à 60 %. L'expansion à 1,4 million b/j enfin : une grande partie de la valorisation intègre la possibilité que l'entreprise devienne beaucoup plus grande. L'investisseur n'achète pas seulement les profits d'aujourd'hui, il paie aussi une partie du Dangote de 2029.
34 à 36. Les trois scénarios
Scénarios ACTUFIN
| Scénario | Conditions | Conséquence pour l'action |
|---|---|---|
| Haussier | Marges soutenues, approvisionnement en brut sécurisé, capacité à 1,4 M b/j, exportations en hausse, cadre politique favorable | Dangote devient l'un des actifs industriels africains les plus précieux |
| Central | La raffinerie fonctionne et exporte, mais les marges se normalisent, l'expansion coûte plus cher et le brut reste difficile à sécuriser | Entreprise excellente, action potentiellement chère et très sensible aux trimestriels |
| Baissier | Marges en baisse, tensions d'approvisionnement, dérapage de l'expansion, régulation défavorable, dépréciation monétaire, concurrence régionale | Réévaluation forte de la valorisation par le marché |
37. Le vrai enjeu pour l'Afrique
Le plus grand enseignement de cette IPO n'est peut-être même pas Dangote : l'Afrique commence à posséder des entreprises suffisamment grandes pour exiger des marchés financiers africains beaucoup plus profonds. Les entreprises grandissent, les marchés restent petits. Les groupes deviennent panafricains, les Bourses restent nationales. Les investisseurs sont africains, les systèmes de règlement restent fragmentés.
38 et 39. Le prochain grand projet : le cross-listing africain
40 et 41. Et si Dangote venait à Abidjan, puis à Douala ?
Une fois la cotation NGX établie, une cotation secondaire à la BRVM donnerait accès à huit pays de l'UEMOA, avec plus de 21 000 milliards FCFA de capitalisation actions et une profondeur croissante. Une cotation secondaire à la BVMAC rapprocherait le titre des investisseurs du Cameroun, du Gabon, du Congo, du Tchad, de la RCA et de la Guinée équatoriale. Mais la priorité serait d'abord de créer l'architecture réglementaire permettant à une société africaine déjà cotée ailleurs de s'intégrer facilement à ces marchés.
42 et 43. Le signal de BGFI et l'avantage de la BRVM
L'IPO de BGFI a mobilisé environ 45 milliards FCFA et 7 601 souscripteurs provenant de 24 pays : les investisseurs africains existent. Le problème n'est pas l'absence de capital, mais l'accès au capital, la liquidité et la profondeur du marché. La BRVM, elle, a mobilisé 4 204,7 milliards FCFA de ressources en 2025 et terminé l'année avec une capitalisation globale actions et obligations proche de 24 781 milliards FCFA. Son défi devient : comment passer de marché régional à marché continental ?
44 et 45. Cas d'école et question fiscale
Le FMI souligne que la raffinerie, située dans une zone franche industrielle, bénéficie de plusieurs avantages fiscaux et douaniers : l'impact budgétaire direct peut donc être limité. Le bénéfice fiscal passe davantage par l'activité indirecte, les fournisseurs, les emplois, la logistique, l'activité portuaire et les taxes indirectes hors exemptions. Une grande capitalisation boursière n'est pas automatiquement une grande recette fiscale.
46 et 47. La valeur ajoutée reste au pays
Pendant longtemps, le Nigeria exportait du brut et importait essence, diesel, kérosène et produits pétrochimiques. Le nouveau modèle devient : pétrole, transformation, produits, export. Pour que le multiplicateur joue pleinement, la raffinerie doit être connectée à la pétrochimie, aux plastiques, aux engrais, aux transports, aux ports, à l'aviation, à la chimie, à la logistique, à l'agriculture et à l'électricité. Le complexe comprend déjà des activités pétrochimiques et une production d'engrais de plusieurs millions de tonnes.
48. Le tableau comparatif ACTUFIN
Le choc Dangote en quelques chiffres
| Indicateur | Dangote Refinery IPO | BRVM | BVMAC |
|---|---|---|---|
| Valorisation / capitalisation de référence | ≈ 31 000 Md FCFA | ≈ 21 315 Md FCFA (actions) | ≈ 1 852 Md FCFA (globale) |
| IPO / levée | ≈ 1 050 Md FCFA | — | — |
| Taille actuelle | 700 000 b/j | — | — |
| Objectif | 1,4 M b/j | — | — |
| Marché | Nigeria | 8 pays UEMOA | 6 pays CEMAC |
| Cotation prévue | NGX | Non associée à l'IPO | Non associée à l'IPO |
49. Le chiffre le plus frappant
Échelle comparée
≈ 1 050 Md FCFA
Montant recherché par Dangote
≈ 5 %
de toute la capitalisation actions de la BRVM
≈ 56 %
de la capitalisation globale de la BVMAC
≈ 1,5 x
la capitalisation actions BRVM pour la seule valorisation Dangote
Ces comparaisons ne sont pas strictement homogènes, l'IPO étant une levée primaire tandis que les capitalisations sont des valeurs de marché. Mais elles donnent une idée de l'échelle : Dangote révèle à quel point les marchés financiers africains restent petits face aux entreprises industrielles qu'ils veulent financer.
50 à 54. Nos notations
Notations ACTUFIN
| Dimension | Notation | Justification |
|---|---|---|
| Impact économique Nigeria | Très fort | Réduction des importations, hausse des exportations, nouvelle chaîne industrielle |
| Impact sur les devises | Très fort | Substitution des importations et exportations peuvent améliorer structurellement le compte courant |
| Impact industriel | Exceptionnel | 700 000 b/j, puis potentiellement 1,4 M b/j, changent la position du Nigeria dans le raffinage mondial |
| Impact boursier | Historique | La future capitalisation peut transformer la structure de la NGX |
| Risque de valorisation | Élevé | À ₦525, les investisseurs paient une part importante de la croissance future |
| Risque industriel | Moyen à élevé | Approvisionnement en brut, maintenance, coûts d'expansion et marges de raffinage |
| Opportunité Afrique de l'Ouest | Majeure, avec risque de concentration réel | Moins de dépendance hors continent, mais dépendance à un centre de raffinage dominant |
| Opportunité stratégique BRVM | Très importante | L'IPO démontre la nécessité d'un passeport boursier africain |
| Opportunité stratégique BVMAC | Urgente | Capitalisation en hausse mais liquidité secondaire insuffisante |
La bonne réponse régionale n'est donc pas « Dangote contre les autres raffineries », mais Dangote plus la SIR, plus Tema, plus les autres capacités régionales et les interconnexions énergétiques.
55. La grande conclusion ACTUFIN
Le dossier Dangote dépasse Aliko Dangote. Il dépasse même le Nigeria. Il pose une question au continent : l'Afrique veut-elle seulement produire davantage, ou veut-elle aussi posséder financièrement les entreprises qui produisent cette richesse ? Si la réponse est la seconde, les prochaines années devront voir émerger des champions africains, des investisseurs, des fonds, des assurances et des fonds de pension africains, des Bourses interconnectées et des IPO véritablement panafricaines.
« Dangote ne cherche plus seulement à raffiner le pétrole du Nigeria. Avec son IPO, il cherche à transformer l'épargne nigériane en capital industriel, tandis que son expansion pourrait transformer le Nigeria en plateforme énergétique de l'Afrique de l'Ouest. »
Et le paradoxe est désormais posé : une entreprise dont l'activité est déjà panafricaine reste financée par un marché de capitaux essentiellement national. C'est peut-être le véritable prochain chantier de la finance africaine.
Suite réservée aux abonnés Premium
Lisez la suite, et toutes les enquêtes ACTUFIN.
Recherche exclusive, données téléchargeables, accès illimité aux enquêtes.
Devenir PremiumLire aussi
Dans la même rédaction
DOSSIER ACTUFIN · Banques & Capital
Banques francophones d'Afrique : cinq années qui ont changé le rapport de force
2021-2026 : l'Afrique bancaire francophone change de propriétaires, de champions et de modèle. 97 035 milliards FCFA de bilans cumulés UMOA-CEMAC, une vague d'acquisitions africaines et une nouvelle ère du capital.
DOSSIER ACTUFIN · Startup & Capital
Licornes africaines : le club atteint 17,5 milliards de dollars, mais le capital reste massivement concentré au Nigeria
Dix entreprises dépassent le milliard de dollars de valorisation. Huit sont des fintechs, sept sont rattachées au Nigeria, et deux entrées de 2026, Flutterwave et Moove, pèsent à elles seules 5,3 milliards. Données vérifiées et analyse propriétaire ACTUFIN.
ACTUFIN Analyse · Pétrole & gaz
Côte d'Ivoire : le puits d'appréciation qui va dire si la découverte Bubale change la donne pétrolière ivoirienne
Murphy Oil a confirmé le 7 août 2026 le lancement d'un puits d'appréciation à 12 kilomètres de Bubale-1X, offshore Côte d'Ivoire. Une étape technique qui décidera si la troisième tentative d'exploration de la compagnie américaine cette année est une simple confirmation de prospectivité ou une découverte d'échelle industrielle.