Colombe Djirebo et Smartfin Patrimoine : comment « La Tantie Agni » veut démocratiser l'investissement en Côte d'Ivoire
Entre éducation financière et distribution patrimoniale, l'entrepreneure ivoirienne veut transformer les petits revenus et l'épargne informelle en patrimoine durable.
Photo d'illustration · Source : Smartfin Patrimoine
ABIDJAN. Pendant plus d'une décennie, la révolution financière ouest-africaine s'est principalement construite autour d'une promesse : permettre au plus grand nombre d'envoyer, de recevoir et de conserver de l'argent grâce au téléphone mobile. Mais la démocratisation du paiement ne résout pas, à elle seule, la question de la constitution d'un patrimoine.
ACTUFIN Data · Smartfin en chiffres
35 000+
Utilisateurs affichés sur le site
200 M FCFA
Épargne cumulée annoncée pour 2025
4 %/an
Rendement présenté pour E-caisse+
2 000 FCFA
Tarif mensuel de l'offre Starter
Chiffres communiqués par Smartfin et sa dirigeante, non audités indépendamment par ACTUFIN. Les rendements et conditions dépendent des produits et contrats applicables.
Comment épargner régulièrement lorsque les revenus sont irréguliers ? Comment préparer l'achat d'un terrain, financer les études d'un enfant ou sélectionner un placement adapté sans maîtriser le vocabulaire financier ? Et comment rapprocher les ménages des institutions financières sans multiplier les intermédiaires ?
C'est sur cette chaîne de besoins que se positionne Smartfin Patrimoine. Fondée à Abidjan, l'entreprise développe une plateforme combinant gestion budgétaire, épargne par objectifs, accompagnement personnalisé et accès à des offres de partenaires financiers. Son ambition dépasse celle d'une application de suivi des dépenses : elle cherche à accompagner l'utilisateur depuis ses premières habitudes d'épargne jusqu'à ses décisions patrimoniales.
« La Tantie Agni » : une marque personnelle au service de la pédagogie financière
Laétitia Colombe Djirebo a choisi une porte d'entrée peu conventionnelle pour un secteur historiquement dominé par le langage technique : la proximité culturelle. Sous le personnage de « La Tantie Agni », elle vulgarise des notions souvent perçues comme réservées aux banquiers, aux investisseurs et aux ménages aisés. Budget, dépenses, épargne de précaution et investissement deviennent des sujets du quotidien.
Cette stratégie de communication repose néanmoins sur un parcours spécialisé. Dans une présentation publique, la dirigeante indique être titulaire d'un master 2 en finances de marché et gestion de patrimoine de l'Université de Poitiers, du certificat ICCF en finance d'entreprise de HEC Paris et d'un certificat en gestion d'actifs financiers de l'IFG Paris/IAE Paris.
L'intérêt économique de cette double identité est évident : utiliser la notoriété et la pédagogie pour réduire la distance entre les particuliers et les services financiers. Pour Smartfin, le contenu éducatif devient un canal d'acquisition : une personne qui découvre les principes de gestion budgétaire sur les réseaux sociaux peut ensuite télécharger l'application, commencer à épargner, puis envisager des produits plus élaborés. Cette conversion de l'audience en utilisateurs actifs constitue l'un des principaux enjeux du modèle.
Du budget à l'investissement : une architecture construite autour du parcours client
La proposition de Smartfin repose sur une progression plutôt que sur la vente immédiate d'un placement.
Le parcours Smartfin
| Étape | Objectif |
|---|---|
| 1. Comprendre ses finances | Planifier revenus et dépenses, établir un budget et identifier sa capacité d'épargne. |
| 2. Constituer une réserve | Affecter de l'argent à des objectifs précis grâce aux E-caisses et aux challenges d'épargne. |
| 3. Préparer un projet | Financer progressivement un voyage, une formation, un projet immobilier ou une dépense importante. |
| 4. Accéder au patrimoine | Explorer des produits proposés avec des partenaires et bénéficier, selon l'offre, d'un accompagnement personnalisé. |
La première brique est comportementale. L'application encourage la maîtrise des dépenses et la régularité des dépôts. L'objectif n'est pas seulement de proposer un outil numérique, mais de transformer des intentions d'épargne en habitudes.
La deuxième brique concerne les produits. L'E-caisse permet de réserver des sommes à un projet, avec des modalités de disponibilité ou de blocage. Les challenges ajoutent une dimension de progression grâce à des objectifs périodiques. Smartfin commercialise également E-caisse+, une formule d'épargne rémunérée dont le site présente un rendement annuel de 4 % sur des durées de 3, 6, 9 ou 12 mois. Ces caractéristiques doivent être appréciées à la lumière des conditions contractuelles, notamment sur la disponibilité des fonds et les modalités de rémunération.
La troisième brique est patrimoniale : permettre à l'utilisateur qui a constitué une capacité d'épargne d'envisager des projets ou placements correspondant à ses objectifs. C'est à ce stade que Smartfin change de dimension : la plateforme ne se contente plus d'organiser l'argent disponible, elle cherche à devenir une interface entre l'épargnant et les fournisseurs de solutions financières.
Une marketplace patrimoniale, mais pas une banque
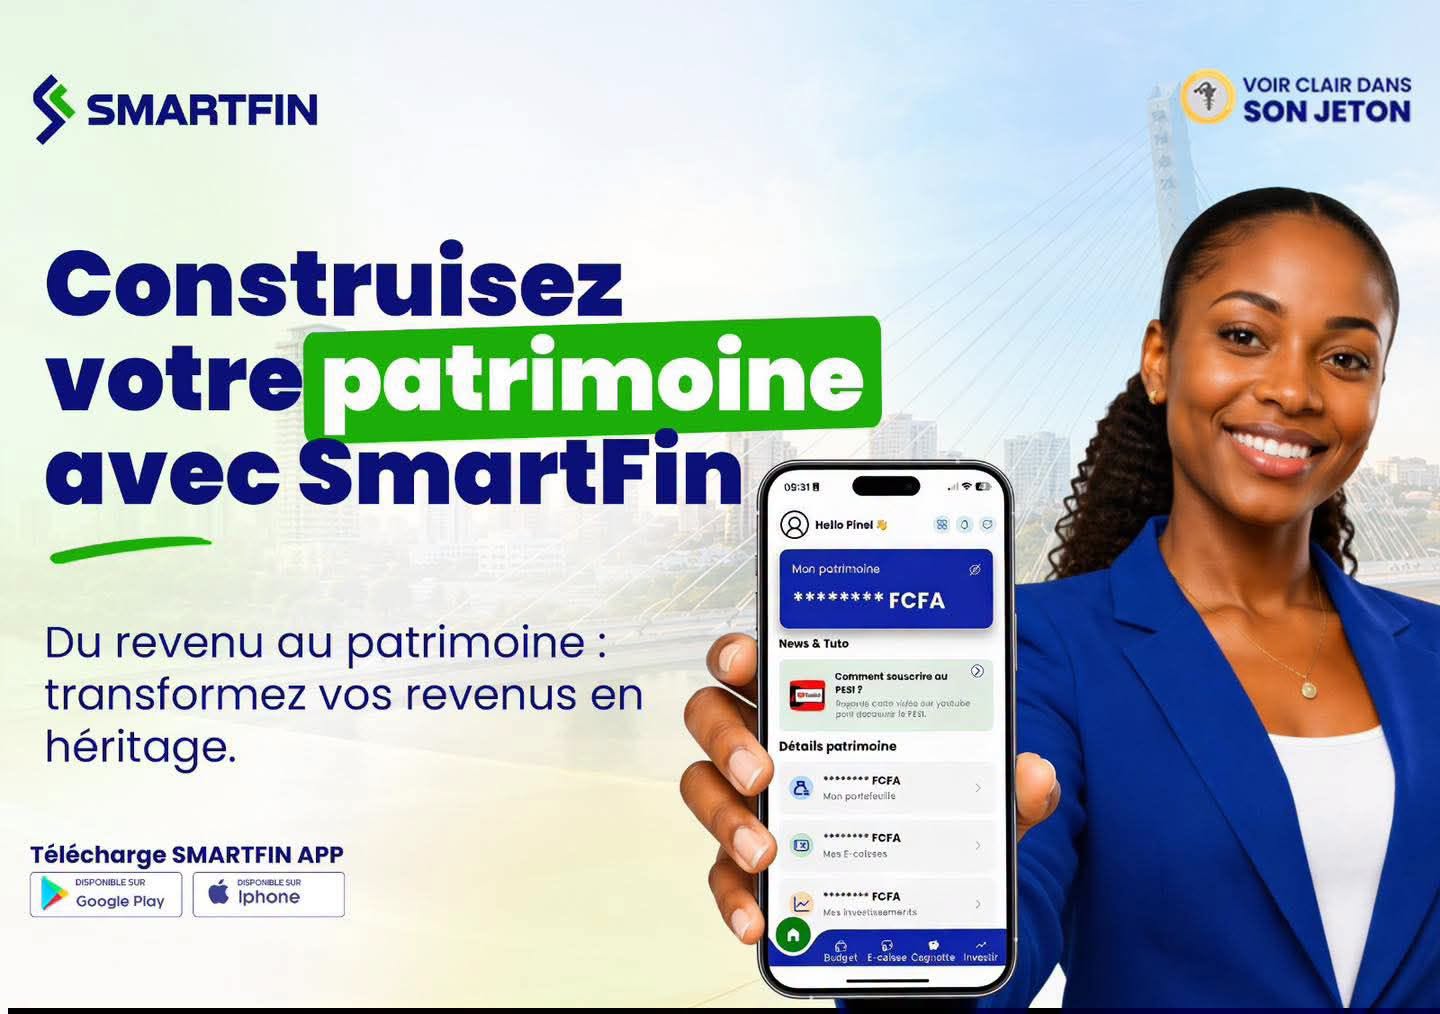
Le site de Smartfin présente désormais plusieurs catégories de produits, des solutions d'épargne aux projets immobiliers, en passant par des offres proposées avec des partenaires tels que SAAR Assurances, Leadway ou ADEC. L'entreprise affiche également des services de cagnotte et différentes formules d'abonnement. Cette diversification la rapproche d'un modèle de plateforme de distribution financière.
Il convient toutefois de distinguer cette ambition commerciale du statut réglementaire de l'entreprise. Les conditions générales de Smartfin précisent que la société fournit une plateforme technique à des entreprises disposant des autorisations nécessaires pour commercialiser leurs propres produits, et qu'elle n'a pas vocation à recevoir directement les fonds des utilisateurs. Les documents contractuels mentionnent des relations avec des établissements financiers, des assureurs, Wave et l'agrégateur de paiements Bizao.
Autrement dit, Smartfin doit être analysée comme une plateforme technologique et commerciale travaillant avec des partenaires financiers, et non comme une banque ou une société de gestion agréée en son nom propre. Les autorisations applicables dépendent de la nature exacte de chaque produit et de l'entité qui le fournit.
Les chiffres de croissance : distinguer téléchargements, utilisateurs et épargne collectée
La trajectoire communiquée par Smartfin mérite une lecture précise. Dans une présentation publique, Colombe Djirebo évoque environ 30 000 téléchargements et 4 000 personnes revenant régulièrement sur l'application. Dans une autre communication consacrée à l'exercice 2025, elle fait état de plus de 34 000 utilisateurs et de 200 millions de FCFA épargnés. Le site de l'entreprise affiche désormais plus de 35 000 utilisateurs.
Audience revendiquée : des indicateurs non interchangeables
Ces indicateurs témoignent de l'audience revendiquée, mais un téléchargement ne correspond pas nécessairement à un compte actif, et l'épargne cumulée sur une période ne représente pas automatiquement l'encours disponible à une date donnée.
Ces informations permettraient de déterminer si l'entreprise évolue principalement comme une application d'éducation financière, une plateforme transactionnelle ou un véritable distributeur de produits patrimoniaux à grande échelle.
Le défi réglementaire : la confiance ne peut pas reposer uniquement sur la technologie
L'intégration de produits d'épargne, d'assurance et d'investissement impose une architecture de conformité adaptée à chaque activité.
Qui supervise quoi
| Activité | Cadre de référence |
|---|---|
| Paiement et monnaie électronique | Cadre UMOA, supervision de la BCEAO |
| Assurance | Code et dispositif CIMA |
| Marché financier | Régime propre au marché financier régional |
Les conditions publiées par Smartfin décrivent une organisation reposant sur plusieurs partenaires, avec une séparation entre la plateforme technologique et les établissements chargés de certaines opérations financières. Sa politique de confidentialité mentionne notamment Wave, Bizao, SAAR Assurances, Orange Bank Côte d'Ivoire et NSIA Assurance parmi les partenaires concernés par certains traitements de données.
Cette architecture peut faciliter le développement commercial sans obliger Smartfin à exercer elle-même toutes les activités financières proposées. Elle crée toutefois des obligations de transparence importantes : identification de l'établissement responsable de chaque produit, présentation des risques, information sur les frais, protection des données personnelles et traitement des réclamations. La promesse d'une plateforme intégrée ne doit pas masquer la diversité des contrats et des responsabilités juridiques qui se trouvent derrière son interface.
La prochaine frontière : transformer l'épargne de masse en patrimoine
Le marché auquel s'adresse Smartfin ne se limite pas aux personnes déjà bancarisées. Il comprend également les travailleurs indépendants, les salariés qui peinent à épargner régulièrement et les ménages qui financent leurs projets de manière informelle. Pour eux, la principale innovation n'est pas nécessairement le produit financier : elle peut résider dans la possibilité de commencer modestement, de visualiser sa progression et d'accéder progressivement à des solutions plus structurées.
La multiplication des fonctionnalités pose néanmoins un défi stratégique. Plus Smartfin élargit son catalogue (épargne, immobilier, assurance, projets collectifs, investissements), plus elle doit garantir la lisibilité de ses offres et la qualité de l'accompagnement, tout en maîtrisant les coûts technologiques, le service client, la conformité et les risques opérationnels liés aux partenaires.
« Après la démocratisation des paiements mobiles, la question devient : que devient l'argent une fois qu'il a été reçu ? »
L'enjeu ACTUFIN : passer de l'inclusion transactionnelle à l'inclusion patrimoniale
L'approche de Colombe Djirebo consiste à relier trois univers encore trop souvent séparés : l'éducation financière, la discipline d'épargne et l'accès aux produits patrimoniaux. Son positionnement présente un potentiel commercial identifiable, porté par une marque personnelle forte et une offre progressivement élargie.
Mais sa capacité à devenir une plateforme financière de référence dépendra moins du nombre de téléchargements que de sa faculté à fidéliser les épargnants, à démontrer la qualité de ses partenariats et à publier des indicateurs économiques vérifiables. Pour Smartfin, le prochain test sera celui de la profondeur de la relation client : transformer une audience acquise grâce à la pédagogie en une clientèle qui construit effectivement son patrimoine dans la durée.
Réservé aux abonnés de la newsletter
Lisez la suite gratuitement.
Une adresse e-mail suffit pour recevoir nos analyses et accéder à toutes les enquêtes ACTUFIN.
Lire aussi
Dans la même rédaction
ACTUFIN · Fintech
Catapult: Inclusion Africa 2026 : dix fintechs africaines à l'épreuve du Luxembourg
Du 9 au 13 novembre 2026, dix fintechs africaines sont au Luxembourg pour la deuxième semaine de Catapult: Inclusion Africa, le programme d'accélération de la Luxembourg House of Financial Technology (LHoFT). Paiement marchand en Guinée, crédit agricole en Côte d'Ivoire, carte prépayée en Mauritanie, crypto au Bénin, taxis électriques au Sénégal : la promotion 2026 dessine la carte des besoins financiers que les banques laissent encore de côté. Et elle dit beaucoup de l'intérêt du Grand-Duché, place forte européenne de la microfinance, pour l'Afrique francophone.
ACTUFIN · Mobile money
PI-SPI : la BCEAO vient de fixer le prix du mobile money. Qui paiera la gratuité ?
Depuis le lundi 2 novembre 2026, tout transfert de monnaie electronique entre deux reseaux differents de l'UEMOA doit passer par PI-SPI, la plateforme de paiement instantane de la BCEAO. Les envois sont gratuits jusqu'a 8 000 FCFA par jour, la reception est gratuite sans limite, et les frais sont plafonnes a 0,8 % au-dela. Presentee comme une mesure d'inclusion, la reforme est d'abord une decision de prix : pour la premiere fois, la banque centrale dit combien doit couter un transfert d'argent. Reste a savoir qui paiera la gratuite.
ACTUFIN · Notation financière
Notation : l’Afrique entre dans la course, mais Moody’s et S&P sont déjà sur la ligne de départ
Le 7 octobre 2026, à Port-Louis, l’Union africaine a lancé l’AfCRA, l’Africa Credit Rating Agency. On la présente comme la nouvelle venue d’un club d’agences africaines : GCR West Africa à Dakar, CareEdge Africa à Maurice, Bloomfield à Abidjan, Agusto & Co à Lagos. Mais quand on regarde qui possède ces agences, le paysage change. La première appartient à 100 % à Moody’s. La deuxième est contrôlée par un groupe indien. La quatrième fait l’objet d’un projet de rachat par S&P Global. Derrière l’ambition d’une notation africaine se joue une bataille stratégique pour le contrôle des marchés du risque et de la dette sur le continent, et les géants mondiaux y ont déjà pris position.