PI-SPI : la BCEAO vient de fixer le prix du mobile money. Qui paiera la gratuité ?
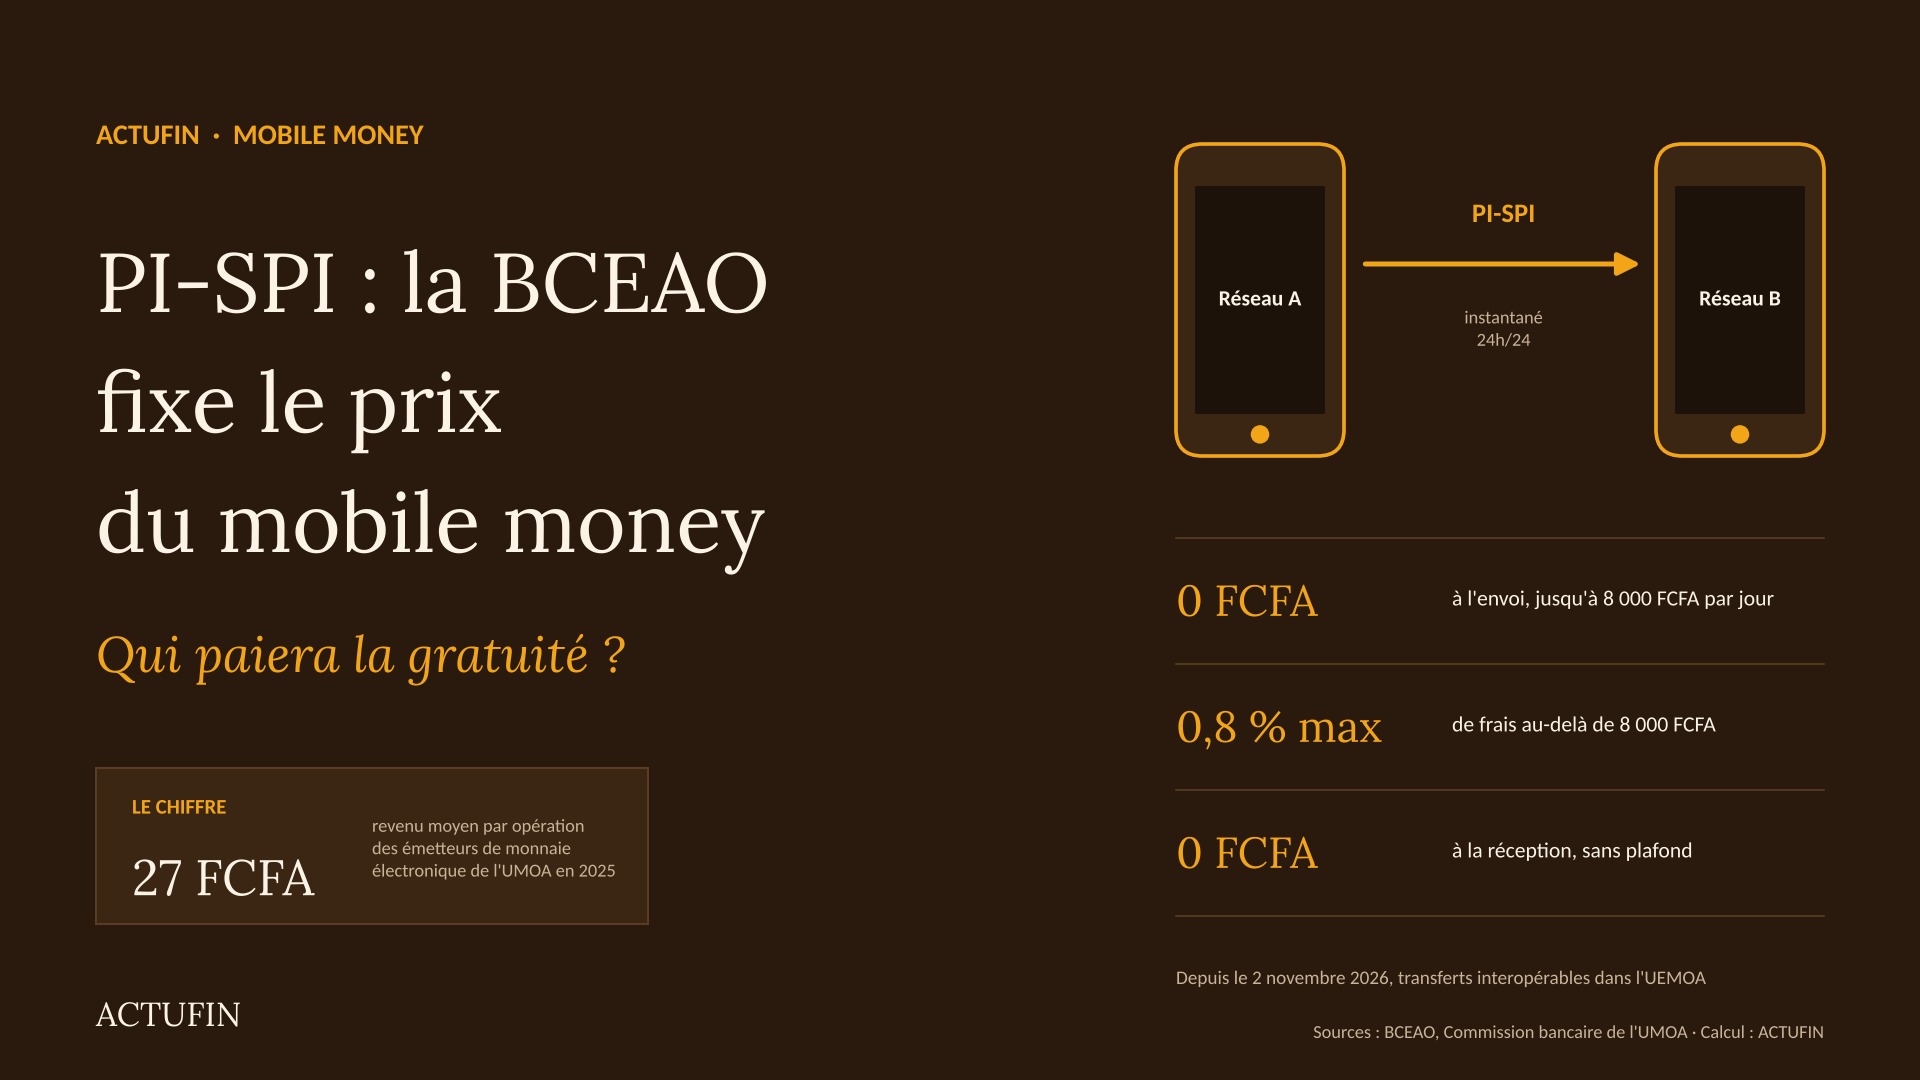
Depuis le lundi 2 novembre 2026, tout transfert de monnaie electronique entre deux reseaux differents de l'UEMOA doit passer par PI-SPI, la plateforme de paiement instantane de la BCEAO. Les envois sont gratuits jusqu'a 8 000 FCFA par jour, la reception est gratuite sans limite, et les frais sont plafonnes a 0,8 % au-dela. Presentee comme une mesure d'inclusion, la reforme est d'abord une decision de prix : pour la premiere fois, la banque centrale dit combien doit couter un transfert d'argent. Reste a savoir qui paiera la gratuite.
Photo d'illustration · Source : Siège de la BCEAO et identité PI-SPI. Visuel fourni à ACTUFIN ; crédit d’origine non communiqué.
Le chiffre ACTUFIN
27 FCFA
Ce que les établissements de monnaie électronique de l’UMOA ont encaissé en moyenne par opération en 2025 (calcul ACTUFIN d’après la Commission bancaire).
Problématique
La BCEAO affirme que le seuil de 8 000 FCFA couvre environ 75 % des transactions de monnaie electronique. Pour les utilisateurs, c'est une bonne nouvelle. Pour les operateurs, qui viennent tout juste de devenir rentables, c'est un manque a gagner. Entre les deux, une question que les annonces officielles laissent de cote : quand un service devient gratuit, quelqu'un finit toujours par le payer. Qui, ici ?
Ce qui change depuis le 2 novembre
Deux textes de la BCEAO sont entres en vigueur le meme jour.
Un an apres son lancement, le 30 septembre 2025, PI-SPI revendique 175 participants connectes et plus de 38 millions d'utilisateurs ayant acces au paiement instantane.
Décryptage : 75 % des transactions, mais pas 75 % des revenus
Le chiffre de 75 % frappe les esprits. Il ne dit pourtant pas ce que perdent les operateurs, pour trois raisons.
1. Les petites operations rapportent peu
En 2025, les etablissements de monnaie electronique de l'UMOA ont traite 11,8 milliards d'operations pour une valeur de 164 169 milliards de FCFA, et realise un chiffre d'affaires de 323,2 milliards de FCFA, selon la Commission bancaire. Rapporte au nombre d'operations, cela represente environ 27 FCFA par operation. Rapporte aux montants, environ 0,20 % de la valeur traitee.
Un transfert de 8 000 FCFA facture 1 % rapporte 80 FCFA. Un transfert de 500 000 FCFA, meme au plafond de 0,8 %, en rapporte 4 000. L'essentiel des revenus de transfert vient des gros montants, qui restent payants. La gratuite porte sur la majorite des operations, mais sur une minorite de l'argent.
2. La regle ne vise que les transferts entre reseaux
D'apres les textes relayes par la presse, la gratuite et le plafond de 0,8 % concernent les transferts interoperables, c'est-a-dire d'un reseau a un autre, ou entre un portefeuille et un compte bancaire. Les transferts a l'interieur d'un meme reseau, de loin les plus nombreux, restent soumis aux tarifs de chaque operateur. Le choc immediat sur les revenus est donc limite.
3. Le vrai risque est ailleurs : la regle fixe un prix de reference
C'est la que la reforme devient strategique. Wave a bati son succes sur un tarif de 1 % par envoi, devenu la reference du marche. Desormais, envoyer moins de 8 000 FCFA vers un autre reseau est gratuit, et au-dela, le prix ne peut pas depasser 0,8 %. Plusieurs medias senegalais ont releve ce paradoxe : il peut devenir plus cher d'envoyer de l'argent a un client du meme reseau qu'a un client d'un reseau concurrent. Si les utilisateurs l'integrent, les tarifs internes devront suivre. La BCEAO n'a pas plafonne le prix de tous les transferts ; elle a cree une reference a laquelle tous les prix seront compares.
Qui paie la gratuité ?
Les operateurs, d'abord. Le secteur de la monnaie electronique ne vient de sortir du rouge que recemment : un resultat net provisoire de 16,9 milliards de FCFA en 2025, apres 6,1 milliards en 2024 et une perte de 21 milliards en 2023. Sur 323 milliards de chiffre d'affaires, la marge nette est d'environ 5 %. Il n'y a pas beaucoup de place pour absorber une baisse de revenus sans compenser ailleurs.
Les utilisateurs de gros montants, ensuite. Au-dela de 8 000 FCFA par jour, les frais restent possibles, dans la limite de 0,8 %. Les commercants, les PME et les menages qui envoient des sommes importantes continueront de payer.
Les retraits, peut-etre. La reforme ne dit rien des frais de retrait d'especes, comme l'a souligne la presse senegalaise. C'est le levier le plus evident pour compenser la gratuite des transferts. Un utilisateur qui envoie gratuitement mais paie davantage pour retirer son argent n'aura rien gagne.
Les premiers jours : une transition sous tension
Le lancement n'a pas ete sans accrocs. Des le 3 novembre, des clients senegalais ont signale des echecs de transferts de leur compte bancaire vers Wave, Orange Money ou Flash. Ecobank avait prevenu ses clients que ses anciens services de transfert vers Orange Money et Wave seraient suspendus a compter du 2 novembre, les operations devant desormais passer par PI-SPI.
Wave, de son cote, figure bien parmi les participants autorises depuis le 30 septembre. Mais le 2 novembre, plusieurs utilisateurs relevaient que la fonction n'apparaissait pas encore dans l'application, en Cote d'Ivoire comme au Senegal, et l'operateur n'avait pas publie de calendrier d'activation. C'est le premier test de credibilite de la reforme : une obligation d'interoperabilite n'a de valeur que si le premier acteur du marche l'applique visiblement.
Ce que cela signifie
Pour les utilisateurs : envoyer de petites sommes d'un reseau a l'autre devient gratuit. Mais il faut surveiller les frais au-dela de 8 000 FCFA et, surtout, les frais de retrait dans les prochains mois.
Pour les operateurs : le modele fonde sur les frais de transfert touche ses limites. Les revenus devront venir d'ailleurs : paiements marchands, credit, epargne, assurance. C'est deja la strategie de Djamo, devenue institution de microfinance en 2025.
Pour les banques : PI-SPI leur ouvre l'acces direct aux portefeuilles electroniques. C'est une occasion de reconquerir des clients partis vers le mobile money.
Pour la BCEAO : la banque centrale s'inspire du Pix bresilien, devenu le premier moyen de paiement du Bresil en quelques annees. Mais le Pix est gratuit pour les particuliers sans seuil : la BCEAO a choisi un compromis, qui protege une partie des revenus des operateurs.
Ce qui reste incertain
L’idée à retenir
Le 2 novembre, la BCEAO n'a pas seulement rendu les petits transferts gratuits. Elle a fixe, pour la premiere fois, un prix de reference pour l'argent mobile dans toute l'Union. La gratuite ne coutera pas grand-chose aux operateurs a court terme, parce qu'elle porte sur des operations qui rapportent peu. Mais elle les oblige a changer de modele. Et dans ce changement, la vraie question pour les utilisateurs sera de savoir ou les frais vont reapparaitre.
ACTUFIN - L'intelligence economique et financiere de l'Afrique francophone.
Sources : BCEAO (avis n°0019 du 2 octobre 2026 ; instruction n°020 du 8 octobre 2026, tels que relayes par la presse) ; Commission bancaire de l'UMOA (rapport annuel 2025 et chiffres cles) ; Agence Ecofin (5 octobre 2026) ; L'Infodrome (1er novembre 2026) ; Social Net Link (31 octobre 2026) ; SenePlus (2 novembre 2026) ; Afrik.com (2 novembre 2026) ; Banouto (2 novembre 2026) ; Senego (3 novembre 2026) ; Leral (novembre 2026) ; Senegal Direct (novembre 2026) ; Tambacounda.info et Africtelegraph (2 novembre 2026) ; Triomphe Mag (novembre 2026). Calculs : ACTUFIN Research.
Newsletter gratuite
L'Afrique économique, chaque matin, dans votre boîte mail.
Lire aussi
Dans la même rédaction
ACTUFIN · Notation financière
Notation : l’Afrique entre dans la course, mais Moody’s et S&P sont déjà sur la ligne de départ
Le 7 octobre 2026, à Port-Louis, l’Union africaine a lancé l’AfCRA, l’Africa Credit Rating Agency. On la présente comme la nouvelle venue d’un club d’agences africaines : GCR West Africa à Dakar, CareEdge Africa à Maurice, Bloomfield à Abidjan, Agusto & Co à Lagos. Mais quand on regarde qui possède ces agences, le paysage change. La première appartient à 100 % à Moody’s. La deuxième est contrôlée par un groupe indien. La quatrième fait l’objet d’un projet de rachat par S&P Global. Derrière l’ambition d’une notation africaine se joue une bataille stratégique pour le contrôle des marchés du risque et de la dette sur le continent, et les géants mondiaux y ont déjà pris position.
ACTUFIN · Banque d'affaires
Banque d'affaires : la Côte d'Ivoire, troisième marché d'Afrique subsaharienne… grâce en partie à un locataire d'Abidjan
En 2025, les banques d'affaires ont facturé environ 35 millions de dollars d'honoraires sur des opérations liées à la Côte d'Ivoire, selon les estimations de LSEG. C'est le troisième montant d'Afrique subsaharienne, derrière l'Afrique du Sud et le Nigeria, devant Maurice, l'Angola et le Ghana. Un rang flatteur, qui dit beaucoup de la place d'Abidjan sur les marchés de capitaux. Mais pour le lire correctement, il faut savoir ce que LSEG compte, et pour qui.
ACTUFIN · Fintech & Capital
Après Wave, Djamo : la fintech francophone s’installe dans le radar mondial de l’impact
La néobanque ivoirienne Djamo figure dans le Norrsken100 2026, la sélection annuelle des 100 startups à impact les plus prometteuses du monde. Un an après le sénégalais Wave, c’est la deuxième année consécutive qu’une fintech d’Afrique francophone est distinguée. Son nom s’est affiché sur la Nasdaq Tower de Times Square. Derrière l’image, une question : que vaut cette reconnaissance pour un écosystème qui reste l’un des moins financés du continent ?