Notation : l’Afrique entre dans la course, mais Moody’s et S&P sont déjà sur la ligne de départ
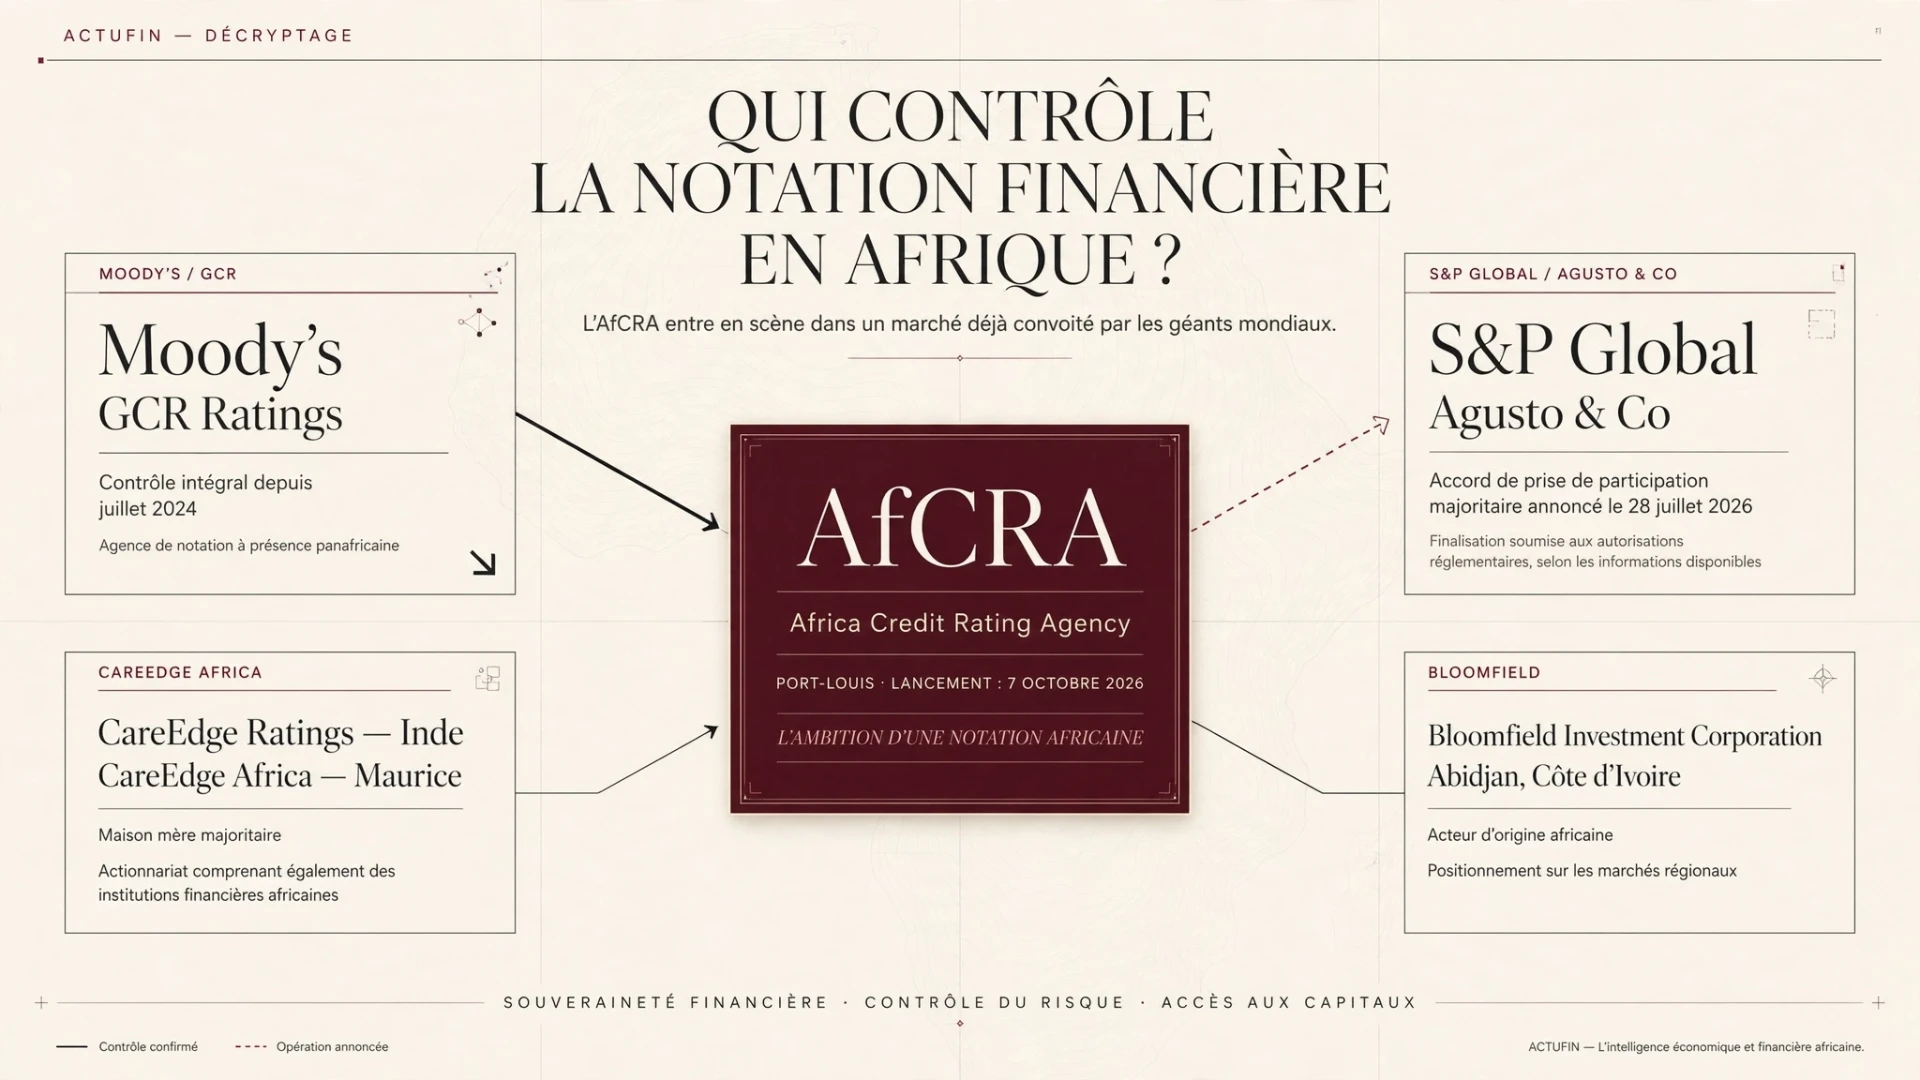
Le 7 octobre 2026, à Port-Louis, l’Union africaine a lancé l’AfCRA, l’Africa Credit Rating Agency. On la présente comme la nouvelle venue d’un club d’agences africaines : GCR West Africa à Dakar, CareEdge Africa à Maurice, Bloomfield à Abidjan, Agusto & Co à Lagos. Mais quand on regarde qui possède ces agences, le paysage change. La première appartient à 100 % à Moody’s. La deuxième est contrôlée par un groupe indien. La quatrième fait l’objet d’un projet de rachat par S&P Global. Derrière l’ambition d’une notation africaine se joue une bataille stratégique pour le contrôle des marchés du risque et de la dette sur le continent, et les géants mondiaux y ont déjà pris position.
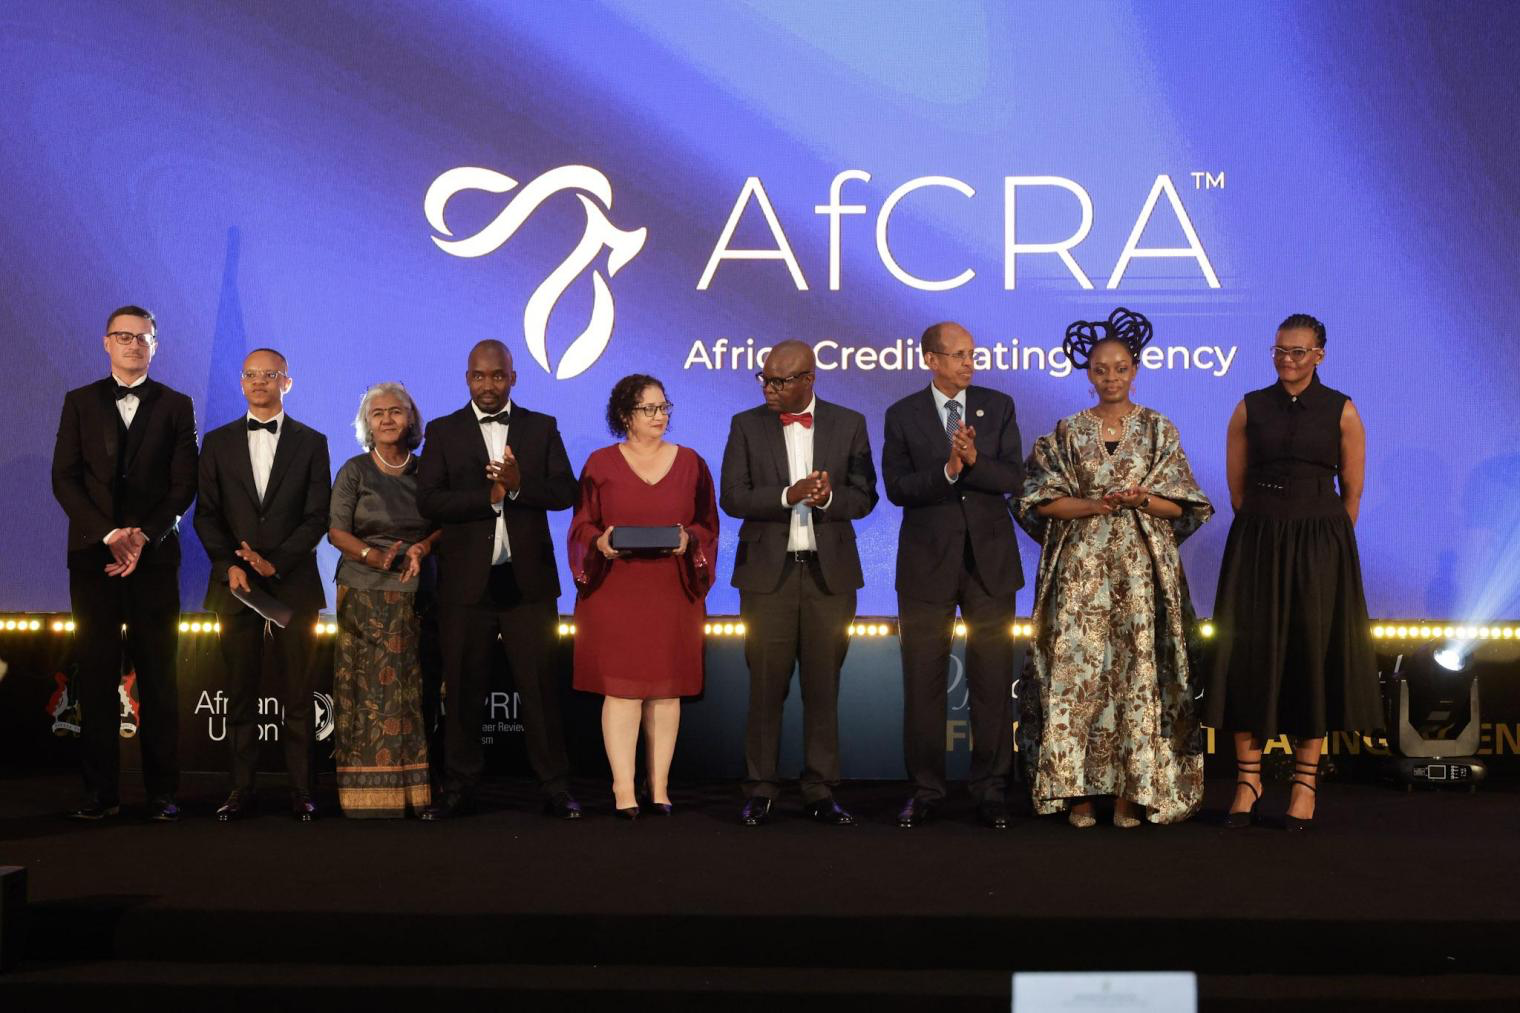
Photo d'illustration · Source : Lancement de l’AfCRA à Port-Louis, le 7 octobre 2026. Photo fournie à ACTUFIN ; crédit d’origine non communiqué.
Problématique
L’AfCRA promet de faire émerger une lecture africaine du risque, face à Moody’s, S&P et Fitch, accusées de surestimer le risque du continent. Mais le marché africain de la notation n’est pas un terrain vierge. Il compte déjà des agences locales, dont plusieurs sont passées, ou sont en train de passer, sous contrôle étranger. Dans ce paysage, quelle place reste-t-il à une agence panafricaine ? Et peut-elle imposer des normes africaines ?
La carte ACTUFIN des agences « africaines »
| Agence | Siège | Fondation | Qui la contrôle | Agréments connus |
|---|---|---|---|---|
| GCR West Africa (ex-WARA) | Dakar | Années 2010 (WARA) | Moody’s, à 100 % depuis 2024 | UEMOA |
| CareEdge Africa (CARE Ratings Africa) | Port-Louis | Lancée en 2015 | CareEdge Ratings (Inde), environ 78 % | Maurice (FSC), Kenya (CMA) |
| Agusto & Co | Lagos | 1992 | Capitaux africains à ce jour ; rachat d’une participation majoritaire annoncé par S&P Global en juillet 2026, sous réserve des autorisations réglementaires | Nigeria (SEC), Kenya, Rwanda |
| Bloomfield Investment Corporation | Abidjan | 2007 | Capitaux africains (Stanislas Zeze, fondateur) ; aucune prise de contrôle connue | UEMOA, CEMAC |
| AfCRA | Port-Louis | 2026 | Secteur privé africain ; États exclus du capital selon l’UA | En cours |
Décryptage
1. Moody’s a déjà une agence africaine
Le parcours de l’agence dakaroise résume à lui seul l’évolution du secteur. Créée sous le nom de West Africa Rating Agency (WARA), elle est passée en janvier 2021 sous le contrôle du sud-africain Global Credit Rating (GCR), alors première agence locale du continent. En 2022, Moody’s a racheté 51 % de GCR. En 2024, il a acquis les 49 % restants. GCR, présente en Afrique du Sud, au Nigeria, au Sénégal, au Kenya et à Maurice, est donc aujourd’hui une filiale à 100 % de Moody’s.
Autrement dit, une partie des notes attribuées aux entreprises et aux États sur le marché régional de l’UEMOA porte déjà, indirectement, la signature d’un des « Big Three ». Moody’s a compris avant tout le monde que la croissance de la notation africaine se jouerait sur les marchés locaux, en monnaie locale, et non seulement sur les Eurobonds.
2. S&P Global répond à Lagos
Le 28 juillet 2026, S&P Global a annoncé l’acquisition d’une participation majoritaire dans Agusto & Co, la plus ancienne agence de notation du Nigeria. Le montant et le pourcentage n’ont pas été publiés. L’opération reste soumise aux autorisations réglementaires, et sa finalisation est attendue au second semestre 2026. Agusto & Co, créée en 1992 à Lagos par Olabode Agusto, agréée par la SEC nigériane en 2001 puis au Kenya et au Rwanda, revendique plus de 2 500 notes attribuées depuis sa création.
Tant que l’opération n’est pas finalisée, Agusto & Co reste à capitaux africains. Mais le message est clair : après Moody’s en Afrique du Sud et au Sénégal, S&P choisit le premier marché financier d’Afrique de l’Ouest. Deux des trois géants mondiaux auront bientôt leur propre agence locale sur le continent.
3. Un groupe indien à Maurice
CareEdge Africa, née CARE Ratings (Africa) en 2015 à Maurice, est une filiale de CareEdge Ratings, troisième agence de notation indienne, cotée à Bombay. Le groupe indien en détient la majorité, environ 78 % selon la presse kenyane. Fait notable : la Banque africaine de développement est entrée à son capital en 2017, à hauteur de 9,99 %, aux côtés de filiales des banques mauriciennes MCB et SBM. L’agence est agréée à Maurice et au Kenya, et a signé en 2024 un protocole de coopération avec le Mécanisme africain d’évaluation par les pairs (MAEP), l’organe de l’UA qui a porté le projet AfCRA.
4. Bloomfield, l’exception
Parmi les grands noms de la notation africaine cités ici, Bloomfield est la seule à ne faire l’objet d’aucune prise de contrôle par un groupe étranger, réalisée ou annoncée. Fondée à Abidjan en 2007, elle est devenue la référence de la notation dans l’UEMOA et s’est étendue à l’Afrique centrale, notamment avec des notations souveraines.
Ces agences, plus que l’AfCRA, ont construit la culture de la notation sur le continent. Elles ont aussi un avis sur le projet panafricain. Le fondateur de Bloomfield, Stanislas Zeze, le résumait sans détour en 2024, dans Financial Afrik : « une agence de notation panafricaine publique ne peut pas prospérer ». L’UA semble avoir entendu l’objection : l’AfCRA est présentée comme une structure privée, autofinancée, dont les États ne peuvent pas détenir le capital.
Les deux questions
L’AfCRA fera-t-elle émerger des normes africaines ?
Pas à elle seule. Une norme de notation ne se décrète pas, elle s’impose quand les investisseurs l’utilisent. Les agences locales ont déjà développé des échelles nationales et régionales adaptées aux marchés en monnaie locale. L’apport possible de l’AfCRA est ailleurs : publier des méthodologies sur le risque souverain qui intègrent mieux certaines réalités africaines (poids de l’informel, ressources naturelles, appartenance à une union monétaire). Cela ne servira que si ces méthodologies sont transparentes, reproductibles, et assumées y compris quand elles conduisent à dégrader un État membre.
Quelle concurrence face à Moody’s, S&P et Fitch ?
Sur les Eurobonds, aucune à court terme. Les grands investisseurs internationaux sont tenus par leurs régulateurs d’utiliser des agences reconnues dans leur juridiction. Tant que l’AfCRA n’aura pas obtenu ces reconnaissances, ses notes resteront une opinion supplémentaire. Sur les marchés locaux, la concurrence existe déjà, mais elle ne vient pas de l’AfCRA : elle oppose des agences locales indépendantes à des filiales de groupes mondiaux, comme GCR pour Moody’s et bientôt Agusto pour S&P. Le vrai défi de l’AfCRA est donc double : se faire une place face aux Big Three à l’international, et face aux agences locales déjà installées sur leurs marchés, de plus en plus adossées à ces mêmes Big Three.
Ce que cela signifie
Pour les États : une note supplémentaire peut nourrir le débat sur le coût de la dette, mais elle ne remplacera pas les notes exigées par les investisseurs internationaux.
Pour les émetteurs des marchés régionaux : le choix d’une agence n’est plus seulement technique. Selon l’agence retenue, on fait noter son risque par un acteur indépendant africain ou par une filiale d’un groupe mondial.
Pour l’AfCRA : sa crédibilité se jouera sur trois points, la qualité de ses premières méthodologies, l’identité de ses actionnaires, et sa capacité à dégrader un État qui l’a portée.
L’idée à retenir
L’Afrique entre dans la course à la notation au moment où ses propres agences sont déjà convoitées, et parfois rachetées, par les géants mondiaux. Après Moody’s, c’est au tour de S&P. La question n’est plus seulement de savoir si l’AfCRA pourra concurrencer Moody’s, S&P et Fitch. Elle est aussi de savoir combien de temps les agences africaines indépendantes, comme Bloomfield, resteront africaines.
ACTUFIN — L’intelligence économique et financière de l’Afrique francophone.
Sources
Moody’s (communiqué du 1er février 2022) ; Slaughter and May (acquisition du solde de GCR, juillet 2024) ; Bloomberg, CNBC Africa et Semafor (projet d’acquisition d’Agusto & Co par S&P Global, 28-29 juillet 2026) ; Financial Afrik (prise de contrôle de WARA par GCR, 12 janvier 2021 ; entretien de Stanislas Zeze, 15 juin 2024) ; CareEdge Ratings (entrée de la BAD au capital de CARE Ratings Africa, mars 2017) ; Kenyan Wall Street (agrément de CARE Ratings Africa au Kenya) ; MAEP (protocole avec CARE Ratings Africa, mai 2024) ; Agusto & Co (site officiel) ; Afrique en ligne (10 octobre 2026) ; La Nouvelle Tribune (septembre 2026).
Newsletter gratuite
L'Afrique économique, chaque matin, dans votre boîte mail.
Lire aussi
Dans la même rédaction
ACTUFIN · Banque d'affaires
Banque d'affaires : la Côte d'Ivoire, troisième marché d'Afrique subsaharienne… grâce en partie à un locataire d'Abidjan
En 2025, les banques d'affaires ont facturé environ 35 millions de dollars d'honoraires sur des opérations liées à la Côte d'Ivoire, selon les estimations de LSEG. C'est le troisième montant d'Afrique subsaharienne, derrière l'Afrique du Sud et le Nigeria, devant Maurice, l'Angola et le Ghana. Un rang flatteur, qui dit beaucoup de la place d'Abidjan sur les marchés de capitaux. Mais pour le lire correctement, il faut savoir ce que LSEG compte, et pour qui.
ACTUFIN · Fintech & Capital
Après Wave, Djamo : la fintech francophone s’installe dans le radar mondial de l’impact
La néobanque ivoirienne Djamo figure dans le Norrsken100 2026, la sélection annuelle des 100 startups à impact les plus prometteuses du monde. Un an après le sénégalais Wave, c’est la deuxième année consécutive qu’une fintech d’Afrique francophone est distinguée. Son nom s’est affiché sur la Nasdaq Tower de Times Square. Derrière l’image, une question : que vaut cette reconnaissance pour un écosystème qui reste l’un des moins financés du continent ?
ACTUFIN · Assurance & marketing
« Un vieux qui n’a rien, c’est vilain » : comment NSIA Vie a fait parler de retraite aux trentenaires ivoiriens
La campagne de NSIA Vie Assurances pour son produit d'épargne retraite Tranquility a été distinguée aux Prix 2026 de l'African Marketing Confederation. Derrière la récompense, une question que tout assureur africain se pose : comment convaincre une génération de 25-40 ans d'épargner pour une échéance située à trente ans ? Récit d'une campagne, et portrait de celle qui l'a pilotée.